


Погляд усередину
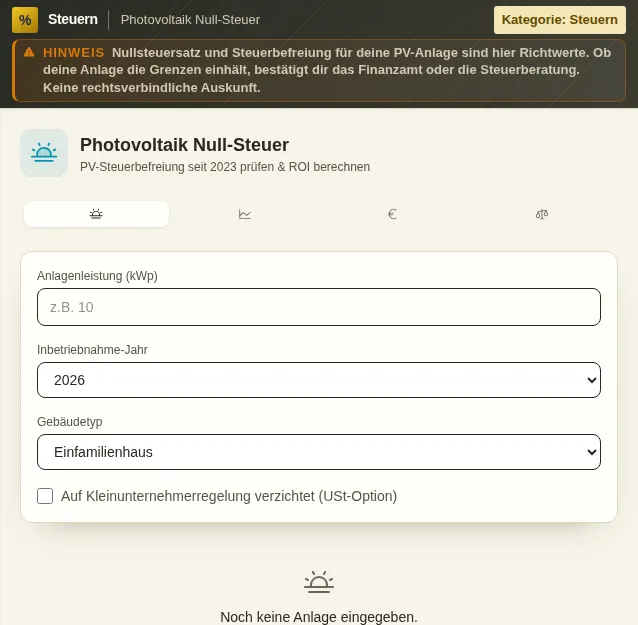
Цей безпечний перегляд показує, для чого потрібен інструмент, не виконуючи дій, що потребують акаунта.
Що вміє Фотоелектрика без податку
Два податкові закони докорінно спростили приватну фотоелектрику з 1 січня 2023 року. § 3 Nr. 72 EStG звільняє від Einkommensteuer (податку на доходи фізичних осіб) доходи від експлуатації невеликих PV-станцій. § 12 Abs. 3 UStG (абзац 3) встановлює для поставки й монтажу ставку ПДВ 0 %, так звану нульову ставку (Nullsteuersatz). Разом це означає: для більшості дахових станцій податкової паперової роботи майже не лишається.
Звільнення від Einkommensteuer залежить від граничної потужності. Для будинку на одну сім'ю звільнено до 30 kWp (брутто-потужність за даними Marktstammdatenregister, державного реєстру енергетичних установок). Для багатоквартирних і змішаних будівель діє 15 kWp на житлову або комерційну одиницю, з обмеженням до 100 kWp на одного платника податків за всіма станціями разом. Калькулятор знає цю градацію і для твого типу будівлі точно скаже, чи ти нижче межі, чи вище.
З нульовою ставкою (Nullsteuersatz) усе ще простіше: за поставку й монтаж на житлових та громадських будівлях або при них з 2023 року ПДВ узагалі не нараховується. Це охоплює сонячні модулі, інвертор, акумуляторний накопичувач і всі основні компоненти. Оскільки ціна купівлі вже є нетто, вхідного ПДВ (Vorsteuer) для відрахування немає, тож для нових станцій Kleinunternehmerregelung (правило для малих підприємців без ПДВ) автоматично стає стандартним випадком.
Калькулятор охоплює й старі випадки. Станції, запущені до 2023 року, нульової ставки не отримують: там сплачували 19 %. Натомість звільнення від Einkommensteuer діє зі зворотною силою і для старіших станцій, якщо дотримано граничну потужність, а Steuerbescheid (офіційне податкове рішення) ще відкритий або його можна змінити. Хто тоді обрав звичайне оподаткування ПДВ, той перебуває в п'ятирічному строку обов'язковості за § 19 Abs. 2 UStG.
Окрім податкової перевірки, всередині є калькулятор окупності. Ти вводиш вартість придбання, річне вироблення, частку власного споживання, ціну на електрику, деградацію та витрати на обслуговування, а інструмент прогнозує економію й плату за подачу в мережу (Einspeisevergütung) на 20 років разом із терміном окупності та прибутковістю за рік. Невелика стовпчаста діаграма показує динаміку власного споживання, подачі в мережу та накопиченого доходу.
Einspeisevergütung ґрунтується на § 21 Abs. 1 EEG 2023 (закон про відновлювану енергію): калькулятор наводить актуальні ставки за півріччями, окремо для часткової та повної подачі в мережу і за класами потужності. Ставки знижуються на 1 % щопівроку, тож хто встановлює раніше, фіксує вищу ставку на 20 років. Для стандартного розрахунку інструмент бере актуальну ставку для малих станцій із частковою подачею.
Усі способи розрахунку підкріплені параграфами, до того ж є лист BMF (федерального міністерства фінансів) від 17.07.2023 як джерело та огляд «до і після», що змінилося у 2023 році. Результат можна скопіювати. Калькулятор є орієнтиром, а не податковим консультуванням: у твоєму конкретному випадку відповідальними залишаються Finanzamt (податкова інспекція) або твій податковий консультант (Steuerberater).
Функції
Звільнення від Einkommensteuer за § 3 Nr. 72 EStG
Перевіряє межі потужності: 30 kWp для будинку на одну сім'ю і 15 kWp на одиницю, але не більше 100 kWp на одного платника податків.
Нульова ставка ПДВ 0 % за § 12 Abs. 3 UStG
Показує, чи купівля й монтаж твоєї станції звільнені від ПДВ, включно з модулями, інвертором і накопичувачем.
Градація за типом будівлі
Будинки на одну сім'ю, на дві сім'ї, багатоквартирні, комерційні та змішані з їхніми межами.
Окупність за 20 років
Термін окупності, загальна вигода та прибутковість за рік за вартістю, виробленням, власним споживанням і деградацією.
Плата за подачу в мережу за EEG
Актуальні ставки за півріччями за § 21 EEG 2023, окремо для часткової та повної подачі й за класом потужності.
Старі станції враховано
Звільнення від Einkommensteuer зі зворотною силою для станцій до 2023 року і підказка про опцію щодо ПДВ із обов'язковістю на 5 років.
Працює в браузері
Податкова перевірка й окупність рахуються локально, дані твоєї станції залишаються на твоєму пристрої. Результат можна скопіювати.
Як це працює
- 1
Введи потужність і рік
Впиши kWp своєї станції та рік запуску: від нього залежить нульова ставка з 2023 року.
- 2
Вибери тип будівлі
Будинок на одну сім'ю, багатоквартирний або змішана будівля; якщо одиниць кілька, вкажи їх кількість.
- 3
Прочитай податковий статус
Два бейджі показують Einkommensteuer і ПДВ, а під ними інструмент пояснює, чому так.
- 4
Перевір окупність
На вкладці окупності вводиш вартість і вироблення та бачиш окупність, прибутковість і динаміку за 20 років.
Кому це потрібно
Поширені запитання
До якого розміру моя PV-станція не оподатковується?
Звільнення від Einkommensteuer (податку на доходи фізичних осіб) за § 3 Nr. 72 EStG діє для будинків на одну сім'ю та допоміжних будівель до 30 kWp, для багатоквартирних і змішаних будівель до 15 kWp на житлову або комерційну одиницю, разом не більше 100 kWp на одного платника податків. Визначальна брутто-потужність за даними Marktstammdatenregister (державного реєстру енергетичних установок).
Платити при купівлі 0 % чи 19 % ПДВ?
З 1 січня 2023 року для поставки й монтажу PV-станцій на житлових та громадських будівлях або при них діє нульова ставка 0 % (§ 12 Abs. 3 UStG). Це охоплює модулі, інвертор, акумуляторний накопичувач і всі основні компоненти. Для станцій до 2023 року, навпаки, сплачували 19 %.
Чи треба сплачувати податок із плати за подачу в мережу?
Ні, якщо твоя станція підпадає під звільнення від Einkommensteuer (податку на доходи фізичних осіб). Тоді доходи від подачі в мережу не оподатковуються так само, як і вартість електрики, спожитої самостійно. Звільнення діє незалежно від того, чи ти подаєш електрику в мережу, чи споживаєш сам.
Чи ще має сенс відрахування вхідного ПДВ?
Для нових станцій з 2023 року вже ні. Оскільки ціна купівлі завдяки нульовій ставці вже розраховується з 0 % ПДВ, вхідного ПДВ (Vorsteuer) для відрахування немає. Kleinunternehmerregelung (правило для малих підприємців без ПДВ) тож є стандартом. Це питання лишається актуальним лише для старих станцій із чинною опцією щодо ПДВ.
Чи діє нульова ставка і на акумуляторний накопичувач?
Так, якщо накопичувач поставляється разом із PV-станцією або встановлюється додатково, а станція вкладається в межі. Накопичувач має бути суттєвою складовою станції. Інвертор та основні компоненти теж охоплені.
Що діє для станцій, збудованих до 2023 року?
Звільнення від Einkommensteuer (податку на доходи фізичних осіб) діє зі зворотною силою і для старих станцій, якщо дотримано межі потужності, а Steuerbescheid (офіційне податкове рішення) ще відкритий або його можна змінити. Нульова ставка ПДВ 0 % натомість діє лише для поставок з 1 січня 2023 року: старіші станції купували з 19 % ПДВ.
Схожі інструменти
Калькулятор ПДВ
Розрахуй ціни нетто й брутто з 19 % або 7 % ПДВ чи з власною ставкою. Безкоштовно, прямо в бр…
Перевірка Kleinunternehmer
Перевір, чи можеш ти ще користуватися правилом для Kleinunternehmer (малих підприємців без ПД…
Калькулятор податку на доходи
Розрахуй свій Einkommensteuer (податок на доходи фізичних осіб) за § 32a EStG. Grundtarif і S…

Калькулятор погашення кредиту
Розрахуй свій план погашення з місячним платежем, загальними відсотками та позачерговим погаш…

Міні-майстер ELSTER
Підготуй свою декларацію для ELSTER: вибери Anlage N/S/V/KAP/R, створи чек-лист документів, п…
Податкова система 101
Німецьку податкову систему пояснено зрозуміло: Steuerklassen, строки та всі важливі види пода…
Починаємо з Фотоелектрика без податку?
Без встановлення. Входить від Plus. Відкривається прямо в браузері.
Відкрити зараз