


İçine bir bakış
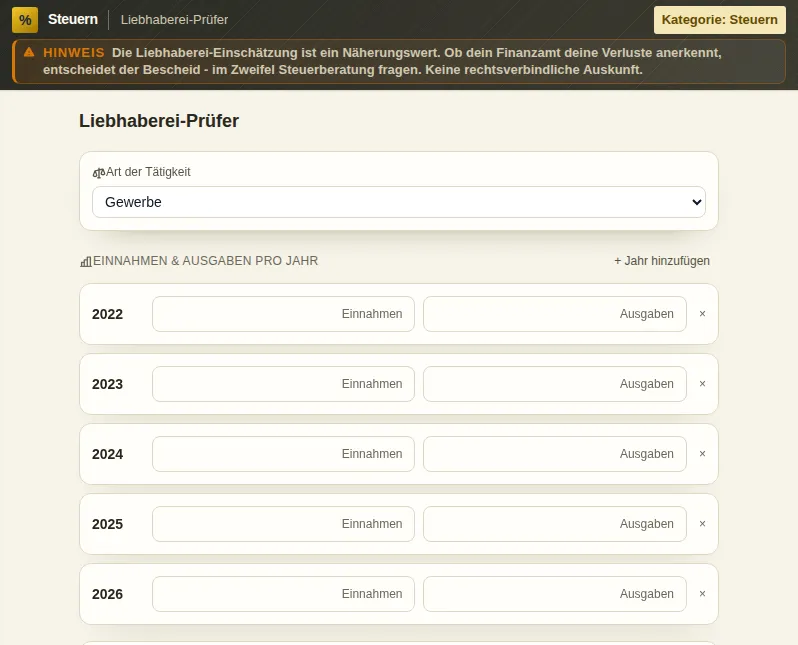
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
Liebhaberei-Prüfer (hobi faaliyeti kontrolü) neler yapar
Liebhaberei, Alman vergi hukukunun en nahoş kavramlarından biridir. Finanzamt (vergi dairesi) faaliyetini gerçek bir kâr amacı olmadan yürüttüğüne karar verirse zararlarını artık tanımaz - geriye dönük, çoğu zaman yıllarca. Klasik örnekler at yetiştirmek, fotoğrafçılık, yelkenli tekne ya da küçük çaplı bağcılıktır, ama uzun süre kırmızı rakam yazan her faaliyeti vurur.
Liebhaberei-Prüfer, denetçi kapıyı çalmadan önce riski elle tutulur hâle getirir. Son yılların sonuçlarını - kâr ve zararları - girersin ve iş planı, pazardaki duruş, düzeltici önlemler ve faaliyetinin türü hakkında birkaç soruyu yanıtlarsın. Araç bundan, zararsız ile tehlikede arasında nerede durduğunu gösteren bir risk puanı hesaplar.
Kontrolün özü, § 15 Abs. 2 EStG (Alman gelir vergisi kanunu; Abs. 2 fıkra 2 demektir) uyarınca kâr elde etme niyeti ve faaliyetin tüm süresi boyunca Totalgewinn (toplam kâr) sorusudur. Tek bir zarar yılı zararsızdır, başlangıç aşaması da öyle - uzun bir dönem boyunca olumlu bir toplam kâr görünmüyorsa ve sen yine de karşı önlem almadan devam ediyorsan iş kritikleşir.
BFH (Federal Maliye Mahkemesi) içtihadı tam burada devreye girer ve araç onu içerir. Mesele yalnızca rakamlar değil, davranışındır: Zararlara tepki veriyor musun? Sağlam bir iş planı var mı? Piyasada para kazanmak isteyen biri gibi mi görünüyorsun? Yoksa kişisel eğilim ve boş zaman niteliği o kadar yakın mı ki zararlar işletmeden çok hobiye benziyor? Kontrol listesi bu ölçütleri sırayla işaretler.
Çok yıllı karşılaştırma sonuçlarını bir seyir olarak gösterir ve bir toplam kârın belirip belirmediğini ya da zararların yapısal olup olmadığını görünür kılar. Finanzamt (vergi dairesi) de tam bu bakış açısını alır - tek tek yılı değil, genel tabloyu.
Önemli ve dürüst olmak gerekirse: bu bir risk değerlendirmesidir, bağlayıcı bir bilgi ve vergi danışmanlığı değildir. Liebhaberei-Prüfer sana Finanzamt'ın nasıl karar vereceğini söylemez; ölçekte nerede durduğunu ve hangi ayarlarla oynayabileceğini gösterir - örneğin düzgün bir iş planıyla ya da kâr elde etme niyetini kanıtlayan belgelenmiş düzeltici önlemlerle.
Her şey tarayıcında çalışır, rakamların cihazından çıkmaz. Giriş yok, yüklenmiş vergi sırrı yok. Puan kırmızı bölgeye kayarsa bu, konuyu bir Steuerberater (vergi danışmanı) ile ciddi şekilde ele almak için bir işarettir - Betriebsprüfung (işletme denetimi) başladıktan sonra değil.
Fonksiyonlar
Risk puanı
Rakamlardan ve davranıştan oluşan, Liebhaberei riskini zararsızdan tehlikedeye kadar sınıflandıran tek bir değer.
Çok yıllı karşılaştırma
Kâr ve zararların bir seyir olarak; olası bir toplam kâr ya da yapısal bir zarar görünür olsun.
Kâr niyeti kontrol listesi
§ 15 Abs. 2 EStG uyarınca belirleyici ölçütler işaretlenmek üzere - iş planı, pazardaki duruş, zararlara tepki.
BFH içtihadı içinde
Kontrol mantığı sezgiye değil, Bundesfinanzhof'un (Federal Maliye Mahkemesi) içtihadına dayanır.
Toplam kâr görüş alanında
Tek tek yıllar yerine tüm süre boyunca Totalgewinn (toplam kâr) sayılır - tam olarak Finanzamt'ın (vergi dairesi) bakış açısı.
Panik yerine ayarlar
Araç, kâr elde etme niyetini kanıtlamak için kullanabileceğin somut başlangıç noktalarını gösterir.
Tarayıcıda çalışır
Zarar rakamların cihazında yerel kalır. Giriş yok, hassas vergi verilerinin yüklenmesi yok.
Nasıl çalışır
- 1
Sonuçları gir
Son yılların kâr ve zararlarını gir. Ne kadar çok yıl, seyir o kadar anlamlı.
- 2
Soruları yanıtla
İş planı, pazardaki duruş, düzeltici önlemler, faaliyet türü - yanıtlar puana yansır.
- 3
Puanı ve kontrol listesini oku
Risk sonucuna bak ve kâr niyeti kontrol listesini madde madde gözden geçir.
- 4
Denetçi gelmeden harekete geç
Yüksek riskte: kâr elde etme niyetine dair kanıtlar topla ve konuyu bir Steuerberater (vergi danışmanı) ile netleştir.
Kimin işine yarar
Sık sorulan sorular
Vergi hukukunda Liebhaberei ne demek?
Liebhaberei, kâr elde etme niyeti görünmediği için Finanzamt'ın (vergi dairesi) vergi açısından önemsiz saydığı bir faaliyettir. Sonuç: zararlar tanınmaz, çoğu zaman geriye dönük. Tipik örnekler, sürekli zarar eden at yetiştirmek, fotoğrafçılık veya tekne kiralamadır.
Bir faaliyet ne zaman Liebhaberei olur?
Sabit bir yıl sayısı yoktur. Belirleyici olan, tüm süre boyunca bir toplam kârın beklenip beklenmediği ve kâr niyeti olan biri gibi davranıp davranmadığındır. Zararlı bir başlangıç aşaması normaldir, karşı önlem almadan süren kalıcı zararlar kritikleşir.
Kâr elde etme niyetini nasıl kanıtlayabilirim?
Sağlam bir iş planıyla, profesyonel bir pazar duruşuyla, zararlara karşı belgelenmiş düzeltici önlemlerle ve ileriye dönük kâr gösteren bir hesapla. Araçtaki kontrol listesi, BFH (Federal Maliye Mahkemesi) içtihadındaki ilgili ölçütleri sıralar.
Sonuç bağlayıcı bir bilgi midir?
Hayır. Liebhaberei-Prüfer bir risk değerlendirmesi sunar, bağlayıcı bilgi veya vergi danışmanlığı değildir. Sana riskinin büyüklük sırasını ve nereden başlayabileceğini gösterir - bağlayıcı netleştirme Finanzamt (vergi dairesi) veya Steuerberater (vergi danışmanı) üzerinden yürür.
Burada hangi maddeler belirleyici?
Merkezde gelir türleri için § 2 EStG (Alman gelir vergisi kanunu) ve kâr elde etme niyeti için § 15 Abs. 2 EStG (Abs. 2 fıkra 2 demektir) var. Buna, Liebhaberei kavramını yıllar içinde şekillendiren Bundesfinanzhof'un (Federal Maliye Mahkemesi) kapsamlı içtihadı eklenir.
Rakamlarım kaydediliyor mu?
Hayır. Kontrolün tamamı tarayıcında çalışır, kâr ve zarar rakamların cihazından çıkmaz. Giriş yok, yükleme yok, vergi verilerini gören bir sunucu yok.
Benzer araçlar

Gewerbesteuer-Rechner
Tüm hukuki şekiller için (şahıs işletmesi, GbR, OHG, KG, GmbH, UG, AG) ticaret vergisini (Gew…

Einkommensteuer-Rechner
§ 32a EStG’ye göre gelir vergini hesapla. Temel tarife ve birlikte vergilendirme tarifesi, da…

Kleinunternehmer-Check
Kleinunternehmer kuralını (§ 19 UStG) hâlâ kullanıp kullanamayacağını kontrol et. 2026 sınırl…

Vorsteuerabzug-Tracker
Vorsteuer (indirilecek KDV) ve Umsatzsteuer’i kaydet, ay/çeyrek başına Zahllast’ı (ödenecek v…

Steuerberater-Demystifizierer
Vergi danışmanının faturasını StBVV’ye göre anla: Gegenstandswert (konu değeri), onda bir ora…
Liebhaberei-Prüfer (hobi faaliyeti kontrolü) için hazır mısın?
Kurulum yok. Plus planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç