


İçine bir bakış
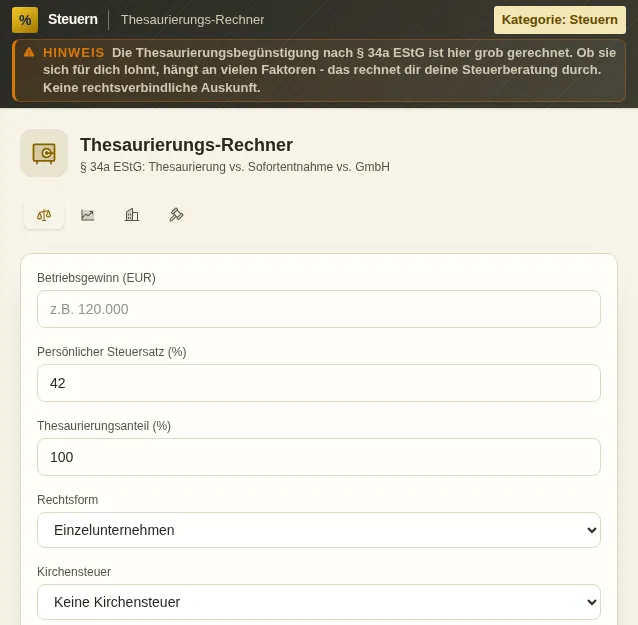
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
Kâr Biriktirme Hesaplayıcı neler yapar
Ortaklıklar ve tek kişilik işletmeciler kazançlarını esas olarak kişisel gelir vergisi oranıyla (Einkommensteuer) vergilendirir - para çekilsin ya da işletmede kalsın fark etmez. § 34a EStG tam burada devreye girer: kârı işletmede bırakan (Thesaurierung), yani çekmeyen kişi, talep üzerine bunu %45'e varan oran yerine %28,25'lik indirimli oranla (artı dayanışma vergisi, Soli) vergilendirebilir. Tuzak sonra gelir - çekim sırasında ek vergilendirme yapılır.
Hesaplayıcı karşılaştırmayı senin yerine yapar. Kârını ve kişisel vergi oranını girersin, hukuki biçimi seçersin ve üç senaryo yan yana durur: çekimde tam ve hemen vergilendirme, indirimli oranla § 34a'ya göre kârın işletmede bırakılması ve kontrast için kurumlar vergisi (Körperschaftsteuer), ticaret vergisi (Gewerbesteuer) ve dağıtılan kâr üzerinden sermaye geliri vergisi olan GmbH.
Asıl düğüm noktası § 34a Abs. 4 EStG'ye (fıkra 4) göre ek vergilendirmedir. İndirimli oran bir hediye değil, bir vergi kredisidir: işletmede tutulan kârı sonradan yine de çektiğinde %25 (artı Soli) ödenir. Kârı işletmede bırakmanın karlı olup olmadığı bu yüzden paranın işletmede ne kadar kaldığına ve orada ne kazandırdığına bağlıdır. Hesaplayıcı kısa vadeli avantajı ve uzun vadeli toplam etkiyi ayrı ayrı hesaplar.
Tek bir yıl az şey söylediği için çok yıllı simülasyon var. Hemen çekme, kârı işletmede bırakma ve GmbH seçeneğinin 30 yıla kadar nasıl birbirinden ayrıştığını öngörür ve gidişi bir eğri olarak gösterir. Böylece kârı işletmede bırakmanın hangi zaman ufkundan sonra ek vergilendirmeyi geri kazandığını tek bakışta görürsün.
Ticaret vergisi (Gewerbesteuer) belediyenin çarpan oranı (Hebesatz) üzerinden işler. Hesaplayıcı, kendi yerine göre ayarlayabileceğin standart bir çarpan oranı kullanır, çünkü %250 ile %500 arasında hissedilir bir fark vardır. GmbH karşılaştırmasında kurumlar vergisi, Soli, ticaret vergisi ve dağıtılan kâr üzerindeki sabit oranlı sermaye geliri vergisi (Abgeltungsteuer) ayrı ve düzgün biçimde hesaba girer.
Ayrı bir bölüm ilgili maddeleri özetler - indirimle ilgili § 34a EStG, ek vergilendirme, kullanım sırası (Verwendungsreihenfolge) - normlara atıflarla birlikte, şüphede kendin okuyabilesin diye. Bu vergi danışmanlığının yerine geçmez ama hesabı kara kutu olmaktan çıkarıp anlaşılır kılar.
Her şey tarayıcında çalışır, gelir vergisi hesabı kayıtlı tarife dilimlerini kullanır. Rakamların sende kalır, kayıt yok ve konunun sana göre olup olmadığını sırf hesaplamak için vergi danışmanı (Steuerberater) randevusu da yok. Bağlayıcı karar için yine de uzman görüşü al - hesaplayıcı ön hazırlıktır, son söz değil.
Özellikler
Üç senaryo yan yana
Hemen çekme, § 34a'ya göre kârın işletmede bırakılması ve GmbH karşılaştırması tek görünümde, her biri etkin toplam vergi yüküyle.
İndirimli oran %28,25
İşletmede tutulan kâr için indirimi, Soli dahil § 34a EStG'deki oranla hesaplar.
Ek vergilendirme hesaba dahil
Sonradan çekimde § 34a Abs. 4'e (fıkra 4) göre %25 ek vergilendirme hesabın parçasıdır, sonrasında çıkan kötü sürpriz değil.
Çok yıllı simülasyon
30 yıla kadar eğri olarak öngörü - kârı işletmede bırakmanın hemen çekmeye göre ne zamandan sonra karlı olduğunu görürsün.
Ayarlanabilir çarpan oranı
Sana uymayan standart değerle hesaplamak yerine belediyenin ticaret vergisi çarpan oranını (Hebesatz) gir.
Seçilebilir hukuki biçim
Tek kişilik işletme, OHG ya da KG - hesap mantığı ortaklığın hukuki biçimine uyum sağlar.
Okunacak maddeler
Ayrı bir hukuk bölümü § 34a EStG'yi, ek vergilendirmeyi ve kullanım sırasını kaynaklarla özetler.
Tarayıcıda çalışır
Kâr rakamların cihazında kalır. Kayıt yok, sırf hesaplamak için vergi danışmanı randevusu yok.
Nasıl çalışır
- 1
Kâr ve vergi oranını gir
Vergilendirilecek kârı ve kişisel marjinal vergi oranını yaz. Gelir vergisi tarife dilimlerinden hesaplanır.
- 2
Hukuki biçimi ve çarpan oranını ayarla
Tek kişilik işletme, OHG ya da KG seç ve ticaret vergisi çarpan oranını belediyene göre ayarla.
- 3
Senaryoları karşılaştır
Hemen çekme, kârın işletmede bırakılması ve GmbH yan yana durur. Etkin vergi yükünü ve işletmede kalan varlığı oku.
- 4
Zaman ufkunu oyna
Çok yıllı simülasyonu aç ve kârı işletmede bırakmanın sonraki ek vergilendirmeyi hangi yıldan itibaren geri kazandığına bak.
Kimin işine yarar
Sık sorulan sorular
§ 34a EStG'ye göre kârın işletmede bırakılması indirimi nedir?
Ortaklıkların ve tek kişilik işletmecilerin işletmede bıraktığı kârı, %45'e varan tam kişisel gelir vergisi oranı yerine talep üzerine %28,25 artı Soli ile vergilendirmesine izin verir. Sonradan çekimde § 34a Abs. 4 EStG'ye (fıkra 4) göre ek vergilendirme yapılır.
Kârı işletmede bırakmak ne zaman karlı olur?
Kabaca, kişisel vergi oranın yüksekse ve kâr uzun süre işletmede kalıp orada çalışıyorsa. Çekimde %25 ek vergilendirme ödenmesi gerektiği için vergi kredisi ancak zamanla karşılığını verir. Çok yıllı simülasyon sana başa baş noktasını (break-even) gösterir.
Hesaplayıcı ek vergilendirmeyi hesaba katıyor mu?
Evet. § 34a Abs. 4 EStG'ye (fıkra 4) göre %25 ek vergilendirme artı Soli toplam hesabın parçasıdır. Hem kârın işletmede bırakıldığı yıldaki kısa vadeli avantajı hem de sonraki çekimden sonraki uzun vadeli etkiyi görürsün.
GmbH neden karşılaştırmada?
Çünkü sermaye şirketi, kârın işletmede bırakılmasının klasik alternatifidir. Hesaplayıcı kurumlar vergisini, ticaret vergisini ve dağıtılan kâr üzerindeki sabit oranlı sermaye geliri vergisini karşılaştırır, böylece rakamlarında GmbH'nin daha avantajlı olup olmayacağını görürsün.
Hesaplayıcı vergi danışmanının yerini mi tutuyor?
Hayır. Bu bir hesaplama yardımıdır, vergi danışmanlığı değildir. Büyüklük düzenini görünür, kararı kavranabilir kılar ama bağlayıcı yapılandırma uzmanların işidir. Sonucu bu görüşmeye hazırlık olarak kullan.
Belediyemin çarpan oranını girebilir miyim?
Evet. Ticaret vergisi çarpan oranı (Hebesatz) serbestçe ayarlanabilir. Bu önemli, çünkü yere göre yaklaşık %250 ile %500'ün üzerinde değişir ve toplam yükü hissedilir biçimde kaydırır.
Benzer araçlar

Gewerbesteuer Hesaplayıcı
Tüm hukuki şekiller için (şahıs işletmesi, GbR, OHG, KG, GmbH, UG, AG) ticaret vergisini (Gew…
Gelir Vergisi Hesaplayıcı
§ 32a EStG’ye göre gelir vergini hesapla. Temel tarife ve birlikte vergilendirme tarifesi, da…
Kleinunternehmer Kontrolü
Kleinunternehmer kuralını (§ 19 UStG) hâlâ kullanıp kullanamayacağını kontrol et. 2026 sınırl…
Ön Vergi İndirimi Takipçisi
Vorsteuer (indirilecek KDV) ve Umsatzsteuer’i kaydet, ay/çeyrek başına Zahllast’ı (ödenecek v…
Mali Müşavir Çözücü
Vergi danışmanının faturasını StBVV’ye göre anla: Gegenstandswert (konu değeri), onda bir ora…
Kâr Biriktirme Hesaplayıcı için hazır mısın?
Kurulum yok. Plus planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç