


İçine bir bakış
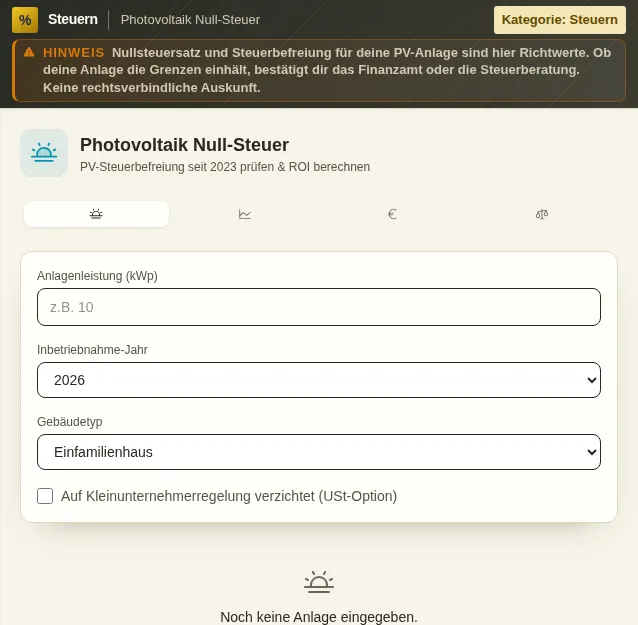
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
Fotovoltaik Sıfır Vergi neler yapar
İki Alman vergi kanunu, 1 Ocak 2023’ten itibaren özel fotovoltaiği kökten kolaylaştırdı. § 3 Nr. 72 EStG, küçük PV tesislerinin işletilmesinden elde edilen gelirleri gelir vergisinden muaf tutar. § 12 Abs. 3 UStG, teslimat ve kurulum için KDV oranını %0’a indirir - sözde sıfır vergi oranı (Nullsteuersatz). Birlikte anlamı şu: çoğu çatı sistemi için artık vergi derdi yok.
Gelir vergisi muafiyeti güç sınırlarına bağlıdır. Müstakil evde 30 kWp’ye kadar (Marktstammdatenregister’e, yani Almanya’nın enerji tesisleri sicili kaydına göre brüt güç) muaftır. Çok daireli ve karma binalarda konut veya iş birimi başına 15 kWp geçerlidir; tüm tesisler toplamında vergi mükellefi başına en fazla 100 kWp ile sınırlıdır. Hesaplayıcı bu kademeyi bilir ve bina tipin için sınırın altında mı üstünde mi olduğunu tam olarak söyler.
Sıfır vergi oranında iş daha da basit: Konut ve kamu binalarının üzerinde veya yanında yapılan teslimat ve kurulum için 2023’ten beri hiç KDV doğmaz. Buna güneş panelleri, inverter, batarya deposu ve tüm önemli bileşenler dahildir. Satın alma bedeli böylece zaten net olduğu için indirilecek KDV (Vorsteuer) kalmaz - Kleinunternehmer düzenlemesi yeni tesisler için otomatik olarak standart durumdur.
Hesaplayıcı eski durumları da kapsar. 2023’ten önce devreye giren tesisler sıfır vergi oranından yararlanmaz - orada %19 ödendi. Gelir vergisi muafiyeti ise güç sınırlarına uyulduğu ve vergi karar yazısı (Steuerbescheid) henüz açık ya da değiştirilebilir olduğu sürece eski tesisler için de geriye dönük işler. O zaman normal vergilendirmeyi seçen kişi, § 19 Abs. 2 UStG uyarınca beş yıllık bağlılık süresinde kalır.
Vergi kontrolünün yanında bir verimlilik hesaplayıcısı da var. Satın alma maliyetini, yıllık verimi, kendi tüketim payını, elektrik fiyatını, panel veriminin zamanla düşüşünü ve bakım maliyetlerini girersin; araç tasarrufu ve şebekeye verme tarifesini 20 yıl boyunca öngörür, geri dönüş süresi ve yıllık getiriyle birlikte. Küçük bir çubuk grafik kendi tüketimin, şebekeye verişin ve birikmiş kazancın seyrini gösterir.
Şebekeye verme tarifesi (Einspeisevergütung) § 21 Abs. 1 EEG 2023 (Almanya Yenilenebilir Enerji Kanunu) temeline dayanır: Hesaplayıcı güncel oranları her yarıyıl için, kısmi ve tam şebekeye verme ayrımıyla ve güç sınıflarına göre listeler. Oranlar altı ayda bir %1 düşer; erken kuran kişi daha yüksek oranı 20 yıl boyunca güvence altına alır. Standart hesaplama için araç, kısmi şebekeye veren küçük tesislerin güncel oranını kullanır.
Tüm hesap yolları ilgili maddelerle belgelenir; ayrıca kaynak olarak 17.07.2023 tarihli BMF yazısı (Almanya Federal Maliye Bakanlığı) ve 2023’te nelerin değiştiğini gösteren öncesi-sonrası özeti de var. Sonucu kopyalayabilirsin. Hesaplayıcı bir yön göstericidir, vergi danışmanlığı değildir - somut durumun için Finanzamt (vergi dairesi) veya Steuerberater’in (vergi danışmanı) yetkisi sürer.
Özellikler
§ 3 Nr. 72 EStG uyarınca gelir vergisi muafiyeti
Güç sınırlarını kontrol eder: müstakil evde 30 kWp, birim başına 15 kWp, vergi mükellefi başına en fazla 100 kWp.
§ 12 Abs. 3 UStG uyarınca %0 sıfır vergi oranı
Tesisinin satın alınması ve kurulumunun, paneller, inverter ve depo dahil KDV’den muaf olup olmadığını gösterir.
Bina tipine göre kademeler
Tek daireli, iki daireli, çok daireli, ticari ve karma binalar ve her birinin sınırları.
20 yılda getiri
Maliyet, verim, kendi tüketim ve panel veriminin düşüşünden hesaplanan geri dönüş süresi, toplam fayda ve yıllık getiri.
EEG şebekeye verme tarifesi
§ 21 EEG 2023 uyarınca her yarıyıl için güncel oranlar; kısmi ve tam şebekeye verme ile güç sınıfına göre ayrı.
Eski tesisler dikkate alınır
2023 öncesi tesisler için geriye dönük gelir vergisi muafiyeti ve 5 yıl bağlılıklı KDV seçeneği (USt-Option) hakkında not.
Tarayıcıda çalışır
Vergi kontrolü ve getiri hesabı yerel çalışır, tesis verilerin cihazında kalır. Sonuç kopyalanabilir.
Nasıl çalışır
- 1
Gücü ve yapım yılını gir
Tesisinin kWp değerini ve devreye alma yılını yaz - 2023’ten itibaren sıfır vergi oranı için belirleyici olan bu.
- 2
Bina tipini seç
Müstakil ev, çok daireli bina ya da karma bina - birden çok birim varsa sayısını girersin.
- 3
Vergi durumunu oku
İki rozet gelir vergisini ve KDV’yi gösterir, altında araç bunun neden böyle olduğunu açıklar.
- 4
Verimliliği kontrol et
Getiri sekmesinde maliyet ve verimi girer, geri dönüşü, getiriyi ve 20 yıllık seyri görürsün.
Kimin işine yarar
Sık sorulan sorular
PV tesisim hangi büyüklüğe kadar vergiden muaf?
§ 3 Nr. 72 EStG uyarınca gelir vergisi muafiyeti, müstakil evlerde ve ek yapılarda 30 kWp’ye kadar, çok daireli ve karma binalarda konut veya iş birimi başına 15 kWp’ye kadar geçerlidir; toplamda vergi mükellefi başına 100 kWp ile sınırlıdır. Belirleyici olan, Marktstammdatenregister’deki brüt güçtür.
Satın alırken %0 mı %19 mu KDV ödemem gerekiyor?
1 Ocak 2023’ten beri konut ve kamu binalarının üzerinde veya yanında yapılan PV tesislerinin teslimat ve kurulumu için %0 sıfır vergi oranı geçerlidir (§ 12 Abs. 3 UStG). Buna paneller, inverter, batarya deposu ve tüm önemli bileşenler dahildir. 2023 öncesi tesislerde ise %19 ödendi.
Şebekeye verme tarifesine vergi ödemem gerekir mi?
Hayır, tesisin gelir vergisi muafiyeti kapsamındaysa. O zaman şebekeye vermeden elde edilen gelir, kendi tükettiğin elektriğin değeri kadar vergiden muaftır. Muafiyet, elektriği şebekeye verip vermediğine ya da kendin kullanıp kullanmadığına bağlı değildir.
İndirilecek KDV hâlâ işe yarıyor mu?
2023’ten beri kurulan yeni tesisler için artık değil. Satın alma bedeli sıfır vergi oranı sayesinde zaten %0 KDV ile hesaplandığı için indirilecek KDV (Vorsteuer) kalmaz. Kleinunternehmer düzenlemesi bu yüzden standarttır. Soru yalnızca devam eden USt-Option’lı (normal KDV rejimi seçeneği) eski tesislerde hâlâ önem taşır.
Sıfır vergi oranı batarya deposu için de geçerli mi?
Evet, depo PV tesisiyle birlikte teslim edilirse veya sonradan eklenirse ve tesis sınırlara uyarsa. Deponun tesisin önemli bir parçası olması gerekir. İnverter ve önemli bileşenler de kapsamdadır.
2023’ten önce kurulan tesisler için ne geçerli?
Gelir vergisi muafiyeti, güç sınırlarına uyulduğu ve vergi karar yazısı (Steuerbescheid) henüz açık ya da değiştirilebilir olduğu sürece eski tesisler için de geriye dönük işler. %0 KDV oranı ise yalnızca 1 Ocak 2023’ten itibaren yapılan teslimatlar için geçerlidir - daha eski tesisler %19 KDV ile satın alındı.
Benzer araçlar
KDV Hesaplayıcı
Net ve brüt fiyatları %19 veya %7 KDV (MwSt) ya da kendi oranınla hesapla. Ücretsiz, doğrudan…
Kleinunternehmer Kontrolü
Kleinunternehmer kuralını (§ 19 UStG) hâlâ kullanıp kullanamayacağını kontrol et. 2026 sınırl…
Gelir Vergisi Hesaplayıcı
§ 32a EStG’ye göre gelir vergini hesapla. Temel tarife ve birlikte vergilendirme tarifesi, da…

Kredi Geri Ödeme Hesaplayıcı
Aylık taksit, toplam faiz ve ek ödemeyle itfa planını hesapla. İmzalamadan önce krediyi anla.

Mini-ELSTER Wizard
ELSTER vergi beyannameni hazırla: Anlage N/S/V/KAP/R seç, belge kontrol listesi oluştur, beya…
Vergi Sistemi 101
Alman vergi sistemi anlaşılır biçimde anlatılıyor: vergi sınıfları, süreler ve tüm önemli ver…
Fotovoltaik Sıfır Vergi için hazır mısın?
Kurulum yok. Plus planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç