


İçine bir bakış
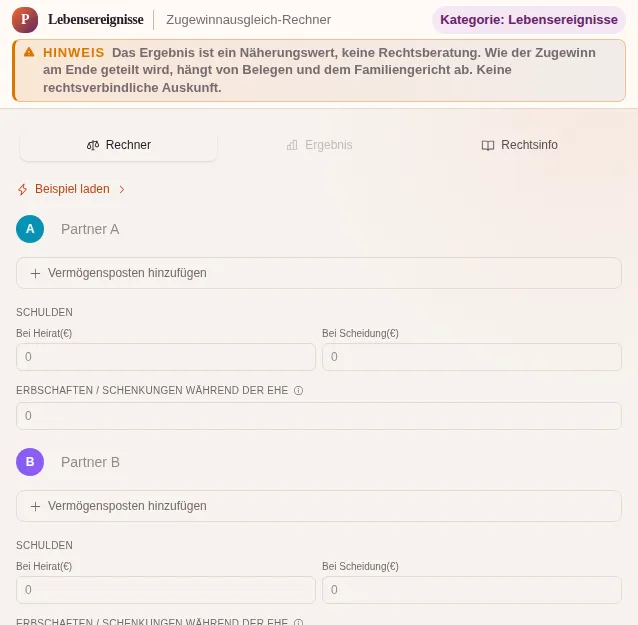
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
Mal Paylaşımı Hesaplayıcı neler yapar
Almanya’da çoğu evli çift, evlilik sözleşmesi (Ehevertrag) olmadan otomatik olarak Zugewinngemeinschaft (edinilmiş mallara katılma) yasal rejiminde yaşar. Bu ortak bir kazan gibi duyulur ama tam tersidir: evlilik boyunca herkes kendi malvarlığının sahibi kalır. Hesaplaşma ancak boşanmada yapılır - üstelik tüm malvarlığı değil, yalnızca Zugewinn, yani herkesin evlilik sırasında elde ettiği değer artışı. Daha fazla kazanan, farkın yarısını diğerine öder. Hesaplayıcı bu mantığı somutlaştırır.
Hesap başlangıç malvarlığıyla (Anfangsvermögen) başlar: evlilik gününde neyin vardı? Sonra son malvarlığı (Endvermögen): kesim gününde, yani boşanma dilekçesinin tebliğinde neyin var? Aradaki fark senin Zugewinn’indir (§ 1373 BGB). Hesaplayıcı malvarlığını kategorilere göre düzgünce girmene izin verir - gayrimenkul, banka mevduatı, menkul kıymetler, araçlar, hayat sigortaları, şirket payları ve diğerleri - her biri başlangıç ve son değeriyle, böylece hiçbir şey gözden kaçmaz.
Çoğu zaman gözden kaçan bir nokta, § 1374 Abs. 2 BGB uyarınca ayrıcalıklı edinimdir: evlilik sırasında aldığın miras ve bağışlar başlangıç malvarlığına eklenir ve bu yüzden Zugewinn sayılmaz. Bu adildir, çünkü bu değer artışının evlilikteki emekle bir ilgisi yoktur. Hesaplayıcının bunun için ayrı bir alanı vardır; böylece miras kalan ailenin evi yanlışlıkla ortak Zugewinn sayılmaz.
Borçlar da doğru ele alınır. Evliliğin başındaki ve sonundaki yükümlülükler ilgili malvarlığına girer ve mal rejimi reformundan beri negatif başlangıç malvarlığı bile mümkündür - evliliğe borçla girip bunları ödeyen, buna uygun olarak daha yüksek Zugewinn elde etmiştir. Hesaplayıcı bunu hesaba katar ve negatif başlangıç malvarlığı varsa belirtir.
Önemli olan, § 1378 Abs. 2 BGB’deki sınırlamadır (Kappungsgrenze): denkleştirme alacağı, denkleştirmeyle yükümlü kişinin mevcut net son malvarlığıyla sınırlıdır. Kimse sonunda var olandan fazlasını denkleştirmek zorunda değildir. Hesaplayıcı bunu otomatik kontrol eder ve alacağın sınırlanıp sınırlanmadığını ve aslında ne kadar olacağını gösterir. İstersen, böyle bir anlaşmanız varsa, farklı oranlı değiştirilmiş bir Zugewinn’i de hesaplayabilirsin.
Diğer tarafın neye sahip olduğunu bilebilmen için § 1379 BGB’deki bilgi verme yükümlülüğü vardır: iki eş de başlangıç ve son malvarlığı hakkında bilgi vermek ve belge sunmak zorundadır. Hesaplayıcı bu yükümlülüğü açıklar ve sadakatsiz malvarlığı tasarruflarına (§ 1375 Abs. 2 BGB) karşı, yani boşanma öncesi malvarlığının gizlice kaçırılmasına karşı uyarır. Sonucu PDF olarak saklayabilir ya da kopyalayabilirsin. Her zaman olduğu gibi: bu sağlam bir yönlendirmedir, ama gayrimenkul değerlemesi, şirket değerlemesi ve kesin kesim günü uzman ellere aittir.
Özellikler
Başlangıç ve son malvarlığı
İki eşin malvarlığını evlilik gününe ve kesim gününe göre gir - hesaplayıcı bundan § 1373 BGB uyarınca Zugewinn’i oluşturur.
Kategorilere göre malvarlığı
Gayrimenkul, banka mevduatı, menkul kıymetler, araçlar, hayat sigortaları, şirket payları ve diğerleri - düzgünce ayrılmış.
Ayrıcalıklı miraslar
Miras ve bağışlar § 1374 Abs. 2 BGB uyarınca başlangıç malvarlığına eklenir ve Zugewinn sayılmaz.
Borçlar ve negatif malvarlığı
Başlangıçtaki ve sondaki yükümlülükler doğru biçimde hesaba girer, negatif başlangıç malvarlığı da dikkate alınır.
Sınırlama (Kappungsgrenze) § 1378
Denkleştirme alacağı ödeyenin net son malvarlığıyla sınırlıdır - hesaplayıcı kontrol eder ve gösterir.
Denkleştirme alacağı kuruşu kuruşuna
Kim kime ne kadar öder - Zugewinn farkının yarısı, ara adımlarla birlikte açıkça gösterilir.
Bilgi verme yükümlülüğü ve tuzaklar
Bilgi verme yükümlülüğüne (§ 1379 BGB) ilişkin notlar ve sadakatsiz malvarlığı tasarruflarına (§ 1375 Abs. 2 BGB) karşı uyarı.
PDF dışa aktarma
Tam hesaplamayı PDF olarak indir ya da kopyala, noter (Notar) veya avukat (Rechtsanwalt) için hazır.
Nasıl çalışır
- 1
Başlangıç malvarlığını gir
İki eş için evlilik gününde mevcut olanı yaz - varlıkları ve borçları.
- 2
Son malvarlığını gir
Kesim gününe, yani boşanma dilekçesinin tebliğine göre durumu, yine iki eş için gir.
- 3
Miras gir
Miras ve bağışları kendi alanına yaz - ayrıcalıklı olarak başlangıç malvarlığına eklenirler.
- 4
Hesapla
Hesaplayıcı iki eşin Zugewinn’ini, farkı ve denkleştirme alacağını belirler ve sınırlamayı (Kappungsgrenze) kontrol eder.
- 5
Sonucu güvene al
Dökümü incele ve sonraki süreç için PDF olarak indir ya da kopyala.
Kimin işine yarar
Sık sorulan sorular
Malvarlığı ile Zugewinn arasındaki fark nedir?
Zugewinn denkleştirmesinde (Zugewinnausgleich) tüm malvarlığı değil, yalnızca Zugewinn - evlilik sırasındaki değer artışı - paylaşılır. Senin Zugewinn’in son malvarlığı eksi başlangıç malvarlığıdır (§ 1373 BGB). Daha fazla Zugewinn elde eden, farkın yarısını diğerine öder.
Miraslar Zugewinn’e dahil mi?
Hayır. Evlilik sırasında aldığın miras ve bağışlar § 1374 Abs. 2 BGB uyarınca başlangıç malvarlığına eklenir (ayrıcalıklı edinim) ve bu yüzden Zugewinn sayılmaz. Ancak miras kalan bir gayrimenkulün değer artışı denkleştirmeye konu olabilir.
Son malvarlığı için kesim günü nedir?
Son malvarlığı için belirleyici olan, boşanma dilekçesinin diğer eşe tebliğ edildiği gündür. Bu andan itibaren malvarlığın Zugewinn denkleştirmesine artık girmez. Kesin kesim günü belirleyicidir ve şüphe halinde avukatla netleştirilmelidir.
Denkleştirme alacağı malvarlığımdan yüksek olabilir mi?
Hayır. § 1378 Abs. 2 BGB uyarınca denkleştirme alacağı, denkleştirmeyle yükümlü kişinin mevcut net son malvarlığıyla sınırlıdır (Kappungsgrenze). Hesaplayıcı bunu otomatik kontrol eder ve alacak bu nedenle düşürüldüyse gösterir.
Negatif başlangıç malvarlığında ne olur?
Mal rejimi reformundan beri negatif başlangıç malvarlığı mümkündür. Evliliğe borçla girip bunları ödeyen, bu sayede daha yüksek Zugewinn elde eder. Hesaplayıcı başlangıçtaki ve sondaki borçları doğru biçimde hesaba katar ve negatif başlangıç malvarlığını belirtir.
Partnerimin neye sahip olduğunu nasıl öğrenirim?
§ 1379 BGB uyarınca bilgi verme yükümlülüğü vardır: iki eş de başlangıç ve son malvarlığı hakkında bilgi vermek ve belge sunmak zorundadır. Malvarlığını gizlice kaçıran, bunun sadakatsiz malvarlığı tasarrufu olarak eklenmesi riskini taşır (§ 1375 Abs. 2 BGB).
Hesaplayıcı noterin ya da avukatın yerini tutuyor mu?
Hayır. Hesaplayıcı sağlam bir yönlendirme sunar, ama gayrimenkul ve şirket değerlemesi, kesin kesim günü ve özel durumlar uzman ellere aittir. Bağlayıcı bir denkleştirme için bir avukata (Rechtsanwalt) ya da notere (Notar) ihtiyacın var.
Benzer araçlar

Emeklilik Hakkı Bölüşümü Açıklayıcı
Boşanmada Versorgungsausgleich’i (emeklilik haklarının bölüşümü) anla. Hangi emeklilik haklar…

Nafaka Hesaplayıcı
Çocuk nafakasını Düsseldorf tablosuna (Düsseldorfer Tabelle 2026) göre, ayrılık nafakasını ve…

Evlilik Sözleşmesi Açıklayıcı
Zugewinngemeinschaft (edinilmiş mallara katılma), Gütertrennung (mal ayrılığı) ya da değiştir…
Veraset Vergisi Hesaplayıcı
Miras veya bağış vergisini yakınlık derecesine, vergi sınıfına ve muaf tutara göre hesapla. §…

Varlık genel bakışı
Varlığını zaman içinde takip et. Aktifler, pasifler, net varlık - geçmiş grafikleri ve dağılı…
Ayrılık Yılı Takipçisi
Boşanmaya kadar ayrılık yılını (Trennungsjahr) takip et. Geri sayım, zaman çizelgesi, kontrol…
Mal Paylaşımı Hesaplayıcı için hazır mısın?
Kurulum yok. Plus planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç