


İçine bir bakış
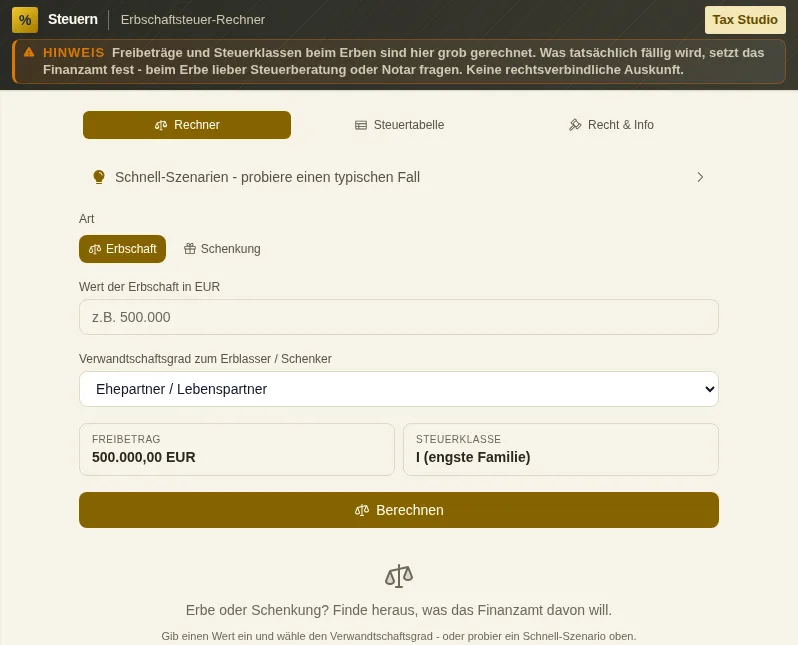
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
Veraset Vergisi Hesaplayıcı neler yapar
Alman miras vergisi (Erbschaftsteuer) net bir mantığı izler, ama bunu neredeyse kimse aklında tutmaz: Ölen ya da bağış yapan kişiye ne kadar yakınsan, muaf tutarın o kadar yüksek, vergi oranın o kadar düşük olur. Erbschaftsteuer-Rechner bu akrabalık mantığını somut rakamlara çevirir; böylece hiç vergi çıkıp çıkmadığını, çıkıyorsa ne kadar olduğunu görürsün.
Her şey § 16 ErbStG’ye göre muaf tutarla başlar. Eşlerin ve tescilli hayat ortaklarının €500.000’si muaftır, çocukların ve üvey çocukların €400.000’si, anne babası zaten vefat etmiş torunların yine €400.000’si, diğer torunların €200.000’si ve torun çocuklarının €100.000’si. Anne babanın ve büyükanne ile büyükbabanın miras halinde €100.000’si muaftır. Daha uzak akrabalar ve akraba olmayanlar için - kardeşler, yeğenler, damat ve gelinler, ama arkadaşlar da - bu tutar yalnızca €20.000’dir. Yalnızca muaf tutarın üstündeki edinim vergilendirilir.
Vergi sınıfı (Steuerklasse) de § 15 ErbStG’ye göre akrabalık derecesine bağlıdır. Sınıf I en yakın aileyi, sınıf II kardeşler ile damat ve gelinler gibi daha uzak akrabaları, sınıf III diğer herkesi kapsar. Bu sınıf, muaf tutarın yanında %7 ile %50 arasında değişen vergi oranını da belirler. Hesaplayıcı durumunu otomatik olarak doğru sınıfa yerleştirir.
Önemli ve çoğu zaman şaşırtıcı bir nokta: § 19 ErbStG’ye göre miras vergisi tarifesi gelir vergisi gibi marjinal değildir. Geçerli oran, bir dilimin üstündeki kısma değil, vergiye tabi edinimin tamamına uygulanır. Bu yüzden iki tarife diliminin sınırında bir euro fazlası gözle görülür bir sıçramaya yol açabilir. Tam bunun için bu sıçramayı yumuşatan Härteausgleich (geçiş yumuşatması) vardır - hesaplayıcı onu da hesaba katar.
Bağışlar için aynı çerçeve geçerlidir, ama belirleyici bir ek vardır: Muaf tutarlar her on yılda bir yeniden hakkın olur. Varlığı erkenden ve aşamalarla devreden kişi muaf tutarları birden çok kez kullanabilir ve yıllar içinde ciddi vergi tasarrufu sağlayabilir. Hesaplayıcı, mirasla kademeli bağış arasındaki farkı görünür kılar.
Muaf tutarların yanında başka muafiyetler de vardır; örneğin kendi kullanılan Familienheim (aile konutu) ve ev eşyası için, ayrıca özel bakım muaf tutarları (Versorgungsfreibeträge). Hesaplayıcı bu durumları ve ilgili paragrafları yön göstermek için sıralar. Korumalı biçimde hesaplar ve vergi danışmanlığının yerine geçmez: Gayrimenkul ve işletme varlığı değerlemesi, terekeden düşülecek borçlar ve düzenlemeler karmaşıktır. Sonucu kesin bir vergi tarhı olarak değil, sağlam bir büyüklük mertebesi olarak al.
Özellikler
Akrabalığa göre muaf tutarlar
§ 16 ErbStG’ye göre eşler için €500.000’den, çocuklar için €400.000’e, akraba olmayanlar için €20.000’e kadar.
Otomatik vergi sınıfı
Hesaplayıcı durumunu § 15 ErbStG’ye göre sınıf I, II veya III’e yerleştirir ve uygun tarifeyi ayarlar.
%7’den %50’ye tarife
§ 19 ErbStG’ye göre kademeli vergi oranı marjinal olarak değil, vergiye tabi edinimin tamamına uygulanır.
Härteausgleich
İki tarife diliminin sınırında Härteausgleich, aksi halde sert olacak vergi sıçramasını yumuşatır.
Miras ve bağış
İki durum için aynı çerçeve; bağışlarda muaf tutarların on yıllık ritmi de dahil.
Muafiyetler not olarak
Familienheim, ev eşyası ve bakım muaf tutarları, paragraflarıyla birlikte yön göstermek için sıralanır.
Yasal dayanaklar ve senaryolar
Hazır senaryolar ve § atıfları, sonucu kara kutu olmaktan çıkarıp izlenebilir kılar.
Nasıl çalışır
- 1
Akrabalık derecesini seç
Eş, çocuk, torun, kardeş ya da başka biri - hesaplayıcı buna göre muaf tutarı ve vergi sınıfını ayarlar.
- 2
Edinimin değerini gir
Miras ya da bağışın değerini yaz. Hesaplayıcı muaf tutarı düşer.
- 3
Miras veya bağış
Durumu seç - bağışlarda hesaplayıcı, muaf tutarların on yıllık ritminin avantajını gösterir.
- 4
Vergiyi ve dayanakları oku
Vergiye tabi edinimi, vergi oranını, Härteausgleich’ı ve anılan paragrafları incele.
Kimin işine yarar
Sık sorulan sorular
Miras vergisinde muaf tutar ne kadar?
§ 16 ErbStG’ye göre muaf tutar akrabalık derecesine bağlıdır: Eşler €500.000, çocuklar €400.000, torunlar €200.000 (anne babaları vefat etmişse €400.000), torun çocukları €100.000, anne baba miras halinde €100.000, daha uzak akrabalar ve akraba olmayanlar €20.000. Yalnızca muaf tutarın üstündeki edinim vergilendirilir.
Vergi sınıfımı ne belirler?
Vergi sınıfı § 15 ErbStG’ye göre yalnızca akrabalık derecesine bağlıdır. Sınıf I en yakın aile, sınıf II kardeşler ile damat ve gelinler gibi daha uzak akrabaları, sınıf III diğer herkesi kapsar. Sınıf, muaf tutarı ve vergi oranını belirler.
Oran gelir vergisi gibi marjinal mi?
Hayır. Gelir vergisinden farklı olarak § 19 ErbStG’ye göre miras vergisi oranı, bir dilimin üstündeki kısma değil, vergiye tabi edinimin tamamına uygulanır. Bu yüzden bir tarife sınırında bir euro fazlası belirgin bir sıçrama tetikleyebilir; Härteausgleich bunu yumuşatır.
Bağışlarla vergi tasarrufu yapabilir miyim?
Çoğu zaman evet. Bağışlarda muaf tutarlar her on yılda bir yeniden hakkın olur. Varlığı erkenden ve aşamalarla devreden kişi muaf tutarları birden çok kez kullanabilir ve yıllar içinde ciddi vergi tasarrufu sağlayabilir. Hesaplayıcı bu farkı görünür kılar. Somut düzenleme için bir vergi danışmanına (Steuerberater) danışmalısın.
Miras kalan Familienheim vergiden muaf mı?
Belirli koşullarda, örneğin eşin ya da çocukların kullanması halinde, kendi kullanılan Familienheim (aile konutu) için bir muafiyet vardır. Hesaplayıcı bunu ve ev eşyası gibi diğer muafiyetleri yön göstermek için sıralar. Senin durumunda geçerli olup olmadığı, bir vergi danışmanıyla (Steuerberater) netleştirmen gereken ayrıntılara bağlıdır.
Sonuç bağlayıcı bir vergi tarhı mı?
Hayır. Hesaplayıcı sağlam bir büyüklük mertebesi verir. Gayrimenkul ve işletme varlığı değerlemesi, terekeden düşülecek borçlar ve düzenlemeler karmaşıktır ve sonucu kaydırabilir. Bu araç vergi danışmanlığının yerine geçmez.
Benzer araçlar
Gelir Vergisi Hesaplayıcı
§ 32a EStG’ye göre gelir vergini hesapla. Temel tarife ve birlikte vergilendirme tarifesi, da…

Varlık genel bakışı
Varlığını zaman içinde takip et. Aktifler, pasifler, net varlık - geçmiş grafikleri ve dağılı…
Miras Mahkemesi Rehberi
Veraset belgesi (Erbschein) kontrolü, miras payı oranlarıyla yasal mirasçılık sırası, GNotKG’…

Mirası Reddetme Sayacı
BGB 1944’e göre mirası reddetme (Erbausschlagung): süre sayacı, karar yardımı, alternatifler…

Vefat Anı Kontrol Listesi
Ölüm halinde adım adım. Ölüm belgesi, cenaze, veraset belgesi, mirası reddetme (6 haftalık sü…
Veraset Vergisi Hesaplayıcı için hazır mısın?
Kurulum yok. Plus planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç