


Un coup d'œil à l'intérieur
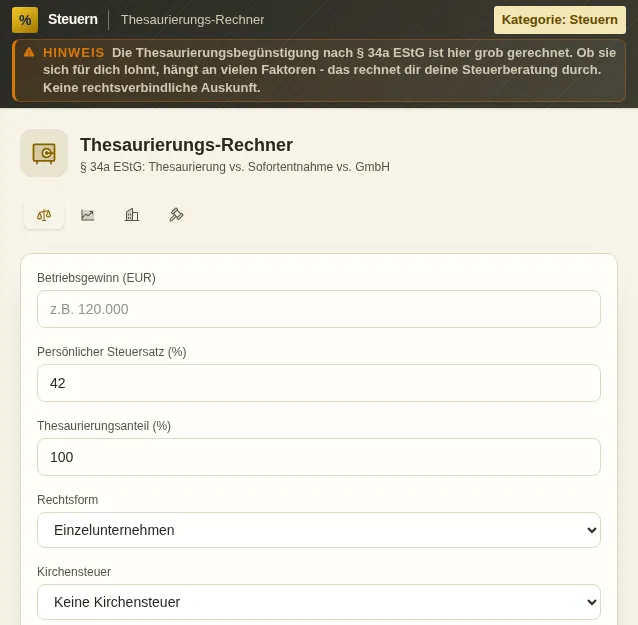
Cet aperçu sécurisé montre à quoi sert l'outil, sans exécuter d'actions liées à un compte.
Ce que sait faire Thesaurierungs-Rechner - Calculateur de la capitalisation des bénéfices
Les sociétés de personnes et les entrepreneurs individuels imposent en principe leur bénéfice au taux personnel de l’impôt sur le revenu, que l’argent soit prélevé ou reste dans l’entreprise. C’est là qu’intervient le § 34a EStG : qui laisse le bénéfice dans l’entreprise (le « thésaurise », c’est-à-dire le met en réserve) peut, sur demande, l’imposer à un taux de faveur de 28,25 % (plus Soli, la contribution de solidarité) au lieu de 45 % au maximum. Le piège vient plus tard : lors du prélèvement, il y a imposition ultérieure.
Le calculateur se charge de la comparaison. Tu saisis ton bénéfice et ton taux d’imposition personnel, tu choisis la forme juridique, et trois scénarios s’affichent côte à côte : l’imposition immédiate complète lors du prélèvement, la Thesaurierung selon le § 34a au taux de faveur et, pour contraste, la GmbH avec impôt sur les sociétés (Körperschaftsteuer), impôt commercial (Gewerbesteuer) et impôt sur les revenus du capital (Kapitalertragsteuer) sur la distribution.
Le vrai point sensible est l’imposition ultérieure (Nachversteuerung) selon le § 34a Abs. 4 EStG (alinéa 4). Le taux de faveur n’est pas un cadeau, mais un crédit d’impôt à rembourser : dès que tu prélèves plus tard le bénéfice conservé, 25 % (plus Soli) deviennent exigibles. Savoir si la Thesaurierung vaut le coup dépend donc de la durée pendant laquelle l’argent reste dans l’entreprise et de ce qu’il y rapporte. Le calculateur chiffre séparément l’avantage à court terme et l’effet global à long terme.
Comme une seule année dit peu de choses, il y a la simulation sur plusieurs années. Elle projette sur jusqu’à 30 ans l’écart qui se creuse entre prélèvement immédiat, Thesaurierung et variante GmbH, et montre l’évolution sous forme de courbe. Tu vois ainsi d’un coup d’œil à partir de quel horizon la Thesaurierung rattrape l’imposition ultérieure.
La Gewerbesteuer entre en jeu par le taux multiplicateur (Hebesatz) de ta commune. Le calculateur utilise un Hebesatz standard que tu peux adapter à ton lieu, car entre 250 % et 500 % la différence se sent. Pour la comparaison avec la GmbH, impôt sur les sociétés, Soli, Gewerbesteuer et impôt libératoire sur les revenus du capital (Abgeltungsteuer) sur la distribution entrent dans le calcul, bien séparés.
Une section à part résume les paragraphes pertinents, à savoir le § 34a EStG sur le régime de faveur, l’imposition ultérieure et l’ordre d’utilisation, avec les renvois à la norme, pour que tu puisses vérifier toi-même en cas de doute. Ça ne remplace pas un conseil fiscal, mais ça rend le calcul compréhensible au lieu d’une boîte noire.
Tout tourne dans ton navigateur, et le calcul de l’impôt sur le revenu s’appuie sur les tranches du barème enregistrées. Tes chiffres restent chez toi, et il n’y a pas besoin de rendez-vous avec un Steuerberater (conseiller fiscal) juste pour faire un premier calcul et voir si le sujet te concerne. Pour la décision définitive, demande quand même un avis professionnel : le calculateur est le travail préparatoire, pas le dernier mot.
Fonctions
Trois scénarios côte à côte
Prélèvement immédiat, Thesaurierung selon le § 34a et comparaison avec la GmbH dans une seule vue, chacun avec sa charge fiscale globale effective.
Taux de faveur de 28,25 %
Calcule le régime de faveur pour bénéfices non prélevés au taux du § 34a EStG, Soli compris, sur le bénéfice conservé.
Imposition ultérieure incluse
Les 25 % d’imposition ultérieure selon le § 34a Abs. 4 en cas de prélèvement futur font partie du calcul, pas de la mauvaise surprise après coup.
Simulation sur plusieurs années
Projection sur jusqu’à 30 ans sous forme de courbe : tu vois à partir de quand la Thesaurierung devient plus avantageuse que le prélèvement immédiat.
Hebesatz modifiable
Saisis l’Hebesatz de la Gewerbesteuer de ta commune au lieu de calculer avec une valeur standard qui ne te correspond pas.
Forme juridique au choix
Entreprise individuelle, OHG ou KG : la logique de calcul s’adapte à la forme juridique de la société de personnes.
Paragraphes à relire
Une section juridique à part résume le § 34a EStG, l’imposition ultérieure et l’ordre d’utilisation, avec les sources.
Tourne dans le navigateur
Tes chiffres de bénéfice restent sur ton appareil. Pas d’inscription, pas de rendez-vous chez le Steuerberater juste pour faire le calcul.
Comment ça marche
- 1
Saisir bénéfice et taux d’imposition
Saisis le bénéfice imposable et ton taux marginal d’imposition personnel. L’impôt sur le revenu est déterminé à partir des tranches du barème.
- 2
Régler forme juridique et Hebesatz
Choisis entreprise individuelle, OHG ou KG et adapte l’Hebesatz de la Gewerbesteuer à ta commune.
- 3
Comparer les scénarios
Prélèvement immédiat, Thesaurierung et GmbH sont côte à côte. Lis la charge fiscale effective et le patrimoine d’entreprise qui reste.
- 4
Tester l’horizon de temps
Ouvre la simulation sur plusieurs années et regarde à partir de quelle année la Thesaurierung rattrape l’imposition ultérieure.
Pour qui
Questions fréquentes
Qu’est-ce que le régime de faveur pour bénéfices non prélevés selon le § 34a EStG ?
Il permet aux sociétés de personnes et aux entrepreneurs individuels d’imposer, sur demande, le bénéfice laissé dans l’entreprise à 28,25 % plus Soli, au lieu du taux personnel complet de l’impôt sur le revenu, jusqu’à 45 %. En cas de prélèvement ultérieur, il y a imposition ultérieure selon le § 34a Abs. 4 EStG.
Quand la Thesaurierung vaut-elle le coup ?
En gros, quand ton taux d’imposition personnel est élevé et que le bénéfice reste longtemps dans l’entreprise, où il travaille. Comme 25 % d’imposition ultérieure sont dus lors du prélèvement, le crédit d’impôt ne devient rentable qu’avec le temps. La simulation sur plusieurs années te montre le seuil de rentabilité.
Le calculateur tient-il compte de l’imposition ultérieure ?
Oui. Les 25 % d’imposition ultérieure selon le § 34a Abs. 4 EStG plus Soli font partie du calcul global. Tu vois à la fois l’avantage à court terme l’année de la Thesaurierung et l’effet à long terme après le prélèvement ultérieur.
Pourquoi la GmbH figure-t-elle dans la comparaison ?
Parce que la société de capitaux est l’alternative classique à la Thesaurierung. Le calculateur met en regard impôt sur les sociétés, Gewerbesteuer et impôt libératoire sur les revenus du capital sur la distribution, pour que tu voies si la GmbH serait plus avantageuse avec tes chiffres.
Le calculateur remplace-t-il le Steuerberater ?
Non. C’est une aide au calcul et pas un conseil fiscal. Elle rend l’ordre de grandeur visible et la décision concrète, mais la mise en place définitive relève de mains expertes. Utilise le résultat pour préparer cet entretien.
Puis-je saisir l’Hebesatz de ma commune ?
Oui. L’Hebesatz de la Gewerbesteuer se règle librement. C’est important, car selon le lieu il va d’environ 250 % à plus de 500 % et déplace nettement la charge globale.
Outils similaires

Gewerbesteuer-Rechner - Calculateur de l'impôt commercial
Calcule la Gewerbesteuer (impôt communal sur l'activité commerciale) pour toutes les formes j…
Einkommensteuer-Rechner - Calculateur de l'impôt sur le revenu
Calcule ton Einkommensteuer (impôt sur le revenu) selon le § 32a EStG. Grundtarif et Splittin…
Kleinunternehmer-Check - Contrôle du régime Kleinunternehmer
Vérifie si tu peux encore utiliser la Kleinunternehmerregelung (§ 19 UStG, régime de la petit…
Vorsteuerabzug-Tracker - Suivi de la déduction de la TVA en amont
Saisis la TVA en amont et la TVA due, calcule le solde à payer par mois/trimestre. Contrôle d…
Steuerberater-Demystifizierer - Comprendre ce que fait un conseiller fiscal
Comprends la facture de ton conseil fiscal selon la StBVV (barème des honoraires des conseill…
Prêt pour Thesaurierungs-Rechner - Calculateur de la capitalisation des bénéfices ?
Sans installation. Inclus à partir de Plus. S’ouvre directement dans le navigateur.
Ouvrir maintenant