


Un coup d'œil à l'intérieur
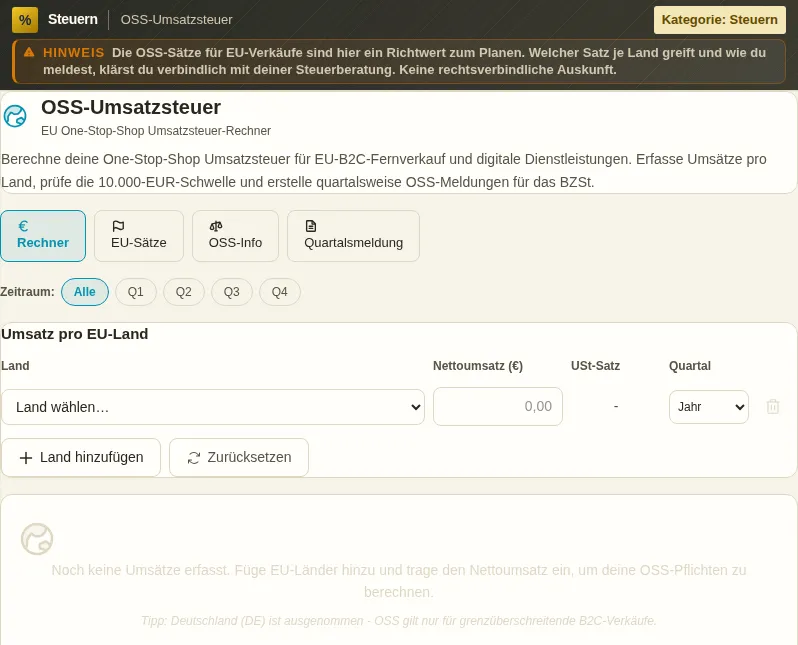
Cet aperçu sécurisé montre à quoi sert l'outil, sans exécuter d'actions liées à un compte.
Ce que sait faire OSS-Umsatzsteuer - TVA avec le guichet OSS
Quiconque vend depuis l’Allemagne à des particuliers dans d’autres pays de l’UE, par exemple des e-books, des logiciels, des cours en ligne ou des biens physiques en vente à distance, doit à partir d’un certain seuil calculer la TVA du pays de destination. La procédure One-Stop-Shop (OSS) en fait une seule déclaration auprès du Bundeszentralamt für Steuern, au lieu de devoir s’enregistrer séparément dans chaque pays. Le calculateur te décharge du travail sur les chiffres.
Le point décisif, c’est le seuil de 10 000 euros selon le § 3c UStG (loi allemande sur la TVA). Il s’applique à l’échelle de l’UE, tous pays additionnés. Si tu restes en dessous, tu peux continuer d’appliquer les 19 % allemands à toutes les ventes B2C dans l’UE : simple, mais pas toujours avantageux. Si tu le dépasses, le principe du pays de destination s’applique obligatoirement : chaque vente porte le taux du pays de l’acheteur. Le calculateur te montre tout de suite de quel côté du seuil tu te trouves.
Pour chaque pays, l’outil contient les taux actuels, du 17 % le plus bas au Luxembourg jusqu’à 27 % en Hongrie, plus les taux réduits, super-réduits et de parking. Tu saisis ton chiffre d’affaires net par pays, tu choisis éventuellement le trimestre, et la TVA est calculée pays par pays. Une comparaison directe te montre en quoi la charge fiscale diffère de la variante allemande à 19 %.
La procédure OSS est trimestrielle. Le calculateur regroupe tes chiffres d’affaires de T1 à T4 et connaît les échéances : 30 avril, 31 juillet, 31 octobre et 31 janvier de l’année suivante. Tu remets la déclaration via le portail en ligne du BZSt ou via ELSTER (portail fiscal en ligne), puis le BZSt répartit l’impôt entre les pays de destination.
L’outil couvre trois procédures : le régime UE (§ 18i UStG) pour les entreprises établies dans l’UE, le régime non UE (§ 18j UStG) pour les prestataires de pays tiers et l’Import-One-Stop-Shop IOSS (§ 18k UStG) pour les envois de marchandises de pays tiers jusqu’à 150 euros. Pour chaque procédure, l’outil explique qui l’utilise, ce qu’elle couvre et où l’on s’enregistre.
À la fin, le calculateur produit un texte de déclaration propre, détaillé par trimestre et par pays, avec chiffre d’affaires net, taux et montant de l’impôt, plus les bases légales. Tu le copies pour tes documents ou comme modèle pour la déclaration OSS proprement dite. Les calculs tournent côté client, la vérification côté serveur du numéro de TVA (USt-IdNr.) est facultative.
Le calculateur OSS est un outil, pas un conseil fiscal. Il t’aide à viser le bon ordre de grandeur et les bons taux : la déclaration officielle et l’enregistrement restent ta responsabilité. Ne remplace pas un conseil fiscal. Aucune information juridiquement contraignante.
Fonctions
Contrôle du seuil de 10 000 euros
Additionne tes chiffres d’affaires dans l’UE et te dit tout de suite si tu es sous ou au-dessus du seuil du § 3c UStG.
Taux des 27 pays de l’UE
Taux normaux, réduits, super-réduits et de parking, mis à jour pour 2026 : du 17 % du Luxembourg au 27 % de la Hongrie.
Saisir le chiffre d’affaires par pays
Saisis ton chiffre d’affaires net par pays, la TVA est calculée pays par pays avec le bon taux.
Déclaration trimestrielle avec échéances
Chiffres d’affaires regroupés de T1 à T4, avec les échéances OSS du 30.4., 31.7., 31.10. et 31.1.
Trois procédures OSS expliquées
Régime UE (§ 18i), régime non UE (§ 18j) et Import-OSS/IOSS (§ 18k) avec conditions et périmètre.
Comparaison avec la TVA allemande
Vois d’un coup d’œil de combien les taux des pays s’écartent de la variante allemande à 19 %.
Texte de déclaration à copier
Un rapport bien détaillé par trimestre et par pays, comme modèle pour ta déclaration OSS.
Comment ça marche
- 1
Ajouter des pays de l’UE
Choisis les pays où tu vends. L’Allemagne est exclue, car l’OSS ne vaut que pour les ventes transfrontalières.
- 2
Saisir le chiffre d’affaires net
Saisis ton chiffre d’affaires net par pays et choisis éventuellement le trimestre auquel il est rattaché.
- 3
Vérifier seuil et taux
Le calculateur montre si tu dépasses le seuil de 10 000 euros et applique les bons taux des pays.
- 4
Copier la déclaration trimestrielle
Génère le texte par trimestre et par pays et reprends-le dans ta déclaration OSS sur le portail du BZSt.
Pour qui
Questions fréquentes
À partir de quand ai-je besoin de la procédure OSS ?
Dès que tes ventes B2C transfrontalières dans l’UE dépassent ensemble 10 000 euros par an (§ 3c UStG), le principe du pays de destination s’applique. Il faut alors soit s’enregistrer dans chaque pays, soit, bien plus simple, passer par la déclaration OSS via le BZSt. Sous le seuil, tu peux appliquer les 19 % allemands.
Le seuil de 10 000 euros vaut-il par pays ou au total ?
Au total. Le seuil est calculé en additionnant tous les pays de l’UE, pas par pays. Une seule grosse commande ou beaucoup de petites ventes peuvent donc le franchir ensemble. C’est précisément pour cela que le calculateur OSS additionne tes chiffres d’affaires par pays.
Quand dois-je remettre la déclaration OSS ?
La procédure OSS est trimestrielle. Les échéances sont le 30 avril, le 31 juillet, le 31 octobre et le 31 janvier de l’année suivante, soit à chaque fois la fin du mois qui suit la fin du trimestre. La déclaration passe par le portail en ligne du BZSt, et le paiement va aussi au BZSt.
Quelle est la différence entre OSS et IOSS ?
L’OSS (§ 18i / § 18j UStG) couvre les ventes à distance intracommunautaires et les services numériques. L’IOSS (§ 18k UStG) est l’Import-One-Stop-Shop pour les envois de marchandises importées dans l’UE depuis un pays tiers, d’une valeur réelle allant jusqu’à 150 euros. L’IOSS simplifie la TVA à l’importation pour les petits envois.
Dois-je m’enregistrer dans chaque pays de l’UE ?
Non, c’est justement ce que l’OSS évite. Tu t’enregistres une fois dans ton pays d’origine (en Allemagne auprès du BZSt) et tu déclares tous les chiffres d’affaires B2C de l’UE de façon centralisée. Le BZSt répartit ensuite l’impôt entre les pays de destination concernés.
Les taux du calculateur sont-ils à jour ?
Les taux normaux et réduits enregistrés sont à jour pour 2026 et sont mis à jour en cas de changement. Les pays de l’UE ajustent pourtant parfois leurs taux : pour des montants plus importants, vérifie le taux actuel du pays de destination. Le calculateur ne remplace pas un conseil fiscal.
Outils similaires
MwSt-Rechner - Calculateur de TVA allemande
Calcule des prix hors TVA et TVA incluse avec 19 % ou 7 % de TVA ou un taux personnalisé. Gra…
Reverse-Charge Validator - Contrôle de l'autoliquidation
Vérifie si une facture de l'UE applique correctement l'autoliquidation (§ 13b UStG). Validati…

MwSt-Wechsel-Timer - Minuteur du changement de TVA
Calcule quand tu atteins la limite de 25 000 EUR de l'année précédente ou la limite immédiate…

Rechnungssystem - Système de facturation
Système de facturation complet : devis, confirmation de commande, bon de livraison, facture,…

SKR-Mapper - Correspondance des comptes SKR
Parcours les comptes SKR03/SKR04 inclus et compare les affectations. Pas d'import CSV bancair…

ZUGFeRD-Embedder - Intégrer la facture XML dans le PDF
Intègre du XML ZUGFeRD/Factur-X dans des PDF existants (PDF/A-3, EN 16931, XRechnung 3.0 avec…
Prêt pour OSS-Umsatzsteuer - TVA avec le guichet OSS ?
Sans installation. Inclus à partir de Pro. S’ouvre directement dans le navigateur.
Ouvrir maintenant