


İçine bir bakış
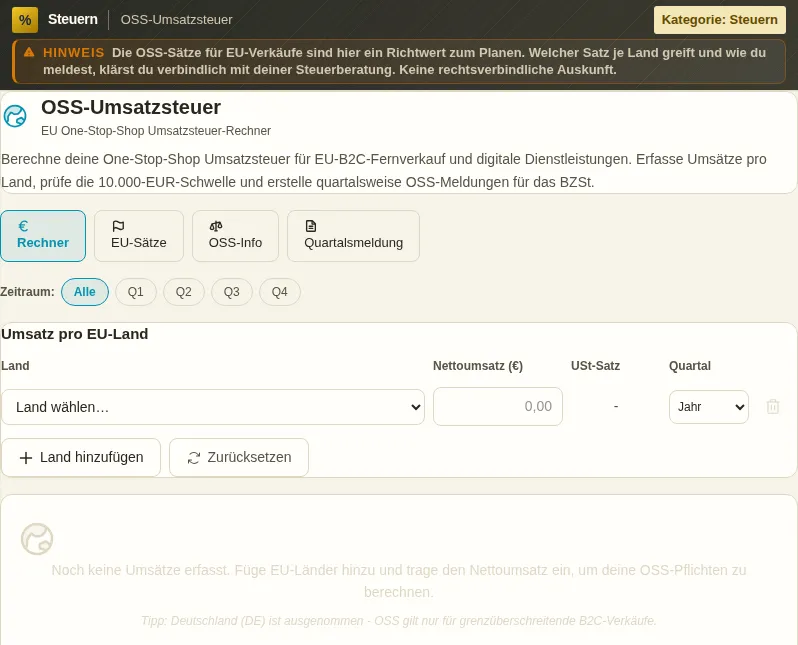
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
OSS KDV Hesaplayıcı neler yapar
Almanya’dan diğer AB ülkelerindeki bireysel müşterilere - e-kitap, yazılım, çevrimiçi kurs ya da uzaktan satışla fiziksel mal - satan biri, belirli bir sınırdan sonra varış ülkesinin KDV’sini hesaplamak zorundadır. One-Stop-Shop yöntemi (OSS), her ülkede ayrı ayrı kayıt olmak yerine bunu Bundeszentralamt für Steuern’e (BZSt, federal vergi dairesi merkezi) tek bir bildirime dönüştürür. Hesaplayıcı rakamların işini senin yerine yapar.
Belirleyici nokta, § 3c UStG uyarınca 10.000 EUR eşiğidir. Bu eşik AB genelinde tüm ülkeler toplanarak uygulanır. Altında kalırsan AB’deki tüm B2C satışlarda hâlâ Almanya’nın %19’unu uygulayabilirsin - basit, ama her zaman uygun değil. Aşarsan varış ülkesi ilkesi (Bestimmungslandprinzip) zorunlu olarak geçerlidir: Her satış alıcının ülkesinin vergi oranını taşır. Hesaplayıcı eşiğin hangi tarafında olduğunu hemen gösterir.
Araç her ülke için güncel oranları kayıtlı tutar - Lüksemburg’daki düşük %17’den Macaristan’daki %27’ye kadar, ayrıca indirimli, süper indirimli ve geçiş (parking) oranları. Ülke başına net cironu girersin, istersen çeyreği seçersin ve KDV ülke ülke hesaplanır. Doğrudan karşılaştırma, vergi yükünün Almanya’nın %19’luk varyantına göre nasıl farklılaştığını gösterir.
OSS yöntemi üç aylıktır. Hesaplayıcı cirolarını Q1’den Q4’e gruplar ve süreleri bilir: 30 Nisan, 31 Temmuz, 31 Ekim ve ertesi yılın 31 Ocak’ı. Bildirimi BZSt çevrimiçi portalından ya da ELSTER (Almanya’nın çevrimiçi vergi portalı) üzerinden verirsin; BZSt vergiyi sonra varış ülkelerine dağıtır.
Araç üç yöntemi kapsar: AB’de yerleşik işletmeler için AB düzenlemesi (§ 18i UStG), üçüncü ülkelerdeki sağlayıcılar için AB dışı düzenleme (§ 18j UStG) ve üçüncü ülkelerden gelen 150 EUR’ya kadar mal gönderileri için Import-One-Stop-Shop IOSS (§ 18k UStG). Araç her yöntem için kimin kullandığını, neyi kapsadığını ve nerede kayıt yapıldığını açıklar.
Sonunda hesaplayıcı temiz bir bildirim metni üretir - çeyrek ve ülke bazında dökülmüş, net ciro, oran ve vergi tutarıyla, ayrıca hukuki dayanaklarla birlikte. Bunu kayıtların için ya da asıl OSS bildirimi için bir şablon olarak kopyalarsın. Hesaplama adımları tarayıcı tarafında çalışır, sunucu tarafındaki KDV kimlik numarası (USt-IdNr.) kontrolü isteğe bağlıdır.
OSS-Rechner (OSS hesaplayıcı) bir araçtır, vergi danışmanlığı değildir. Doğru büyüklüğü ve doğru oranları yakalamana yardım eder - bağlayıcı bildirim ve kayıt senin sorumluluğunda kalır. Vergi danışmanının (Steuerberater) yerini tutmaz.
Özellikler
10.000 EUR eşik kontrolü
AB cirolarını toplar ve § 3c UStG eşiğinin altında mı üstünde mi olduğunu hemen söyler.
27 AB ülkesinin oranları
Normal, indirimli, süper indirimli ve geçiş (parking) oranları, 2026 itibarıyla - Lüksemburg’daki %17’den Macaristan’daki %27’ye.
Ülke başına ciro kaydı
Her ülke için net cironu gir, KDV ülke ülke doğru oranla hesaplanır.
Süreli üç aylık bildirim
Q1’den Q4’e gruplanmış ciro, OSS süreleri 30.4., 31.7., 31.10. ve 31.1. dahil.
Üç OSS yöntemi açıklanmış
AB düzenlemesi (§ 18i), AB dışı düzenleme (§ 18j) ve Import-OSS/IOSS (§ 18k) koşulları ve kapsamıyla.
Alman KDV’siyle karşılaştırma
Ülke oranları yüzünden vergi yükünün Almanya’nın %19’luk varyantından ne kadar saptığını tek bakışta gör.
Kopyalanabilir bildirim metni
OSS bildirimin için şablon olarak çeyrek ve ülke bazında düzgünce dökülmüş bir rapor.
Nasıl çalışır
- 1
AB ülkelerini ekle
Satış yaptığın ülkeleri seç. Almanya hariçtir, çünkü OSS yalnızca sınır ötesi için geçerlidir.
- 2
Net ciroyu gir
Her ülke için net cironu gir ve istersen cironun ait olduğu çeyreği seç.
- 3
Eşiği ve oranları kontrol et
Hesaplayıcı 10.000 EUR eşiğinin üzerinde olup olmadığını gösterir ve uygun ülke oranlarını uygular.
- 4
Üç aylık bildirimi kopyala
Her çeyrek ve ülke için bildirim metnini oluştur ve BZSt portalı üzerinden OSS bildirimine aktar.
Kimin işine yarar
Sık sorulan sorular
OSS yöntemine ne zaman ihtiyacım olur?
AB içindeki sınır ötesi B2C cirolarının toplamı yılda 10.000 EUR’yu aştığı anda (§ 3c UStG) varış ülkesi ilkesi (Bestimmungslandprinzip) geçerli olur. O zaman ya her ülkede kayıt gerekir ya da - çok daha basit - BZSt (Bundeszentralamt für Steuern, federal vergi dairesi merkezi) üzerinden OSS bildirimi. Eşiğin altında Almanya’nın %19’unu uygulayabilirsin.
10.000 EUR eşiği ülke başına mı, toplamda mı geçerli?
Toplamda. Eşik tüm AB ülkeleri toplanarak hesaplanır, ülke başına değil. Yani tek bir büyük sipariş ya da çok sayıda küçük satış eşiği birlikte aşabilir. OSS hesaplayıcı tam da bu yüzden ülke cirolarını toplar.
OSS bildirimini ne zaman vermeliyim?
OSS yöntemi üç aylıktır. Süreler 30 Nisan, 31 Temmuz, 31 Ekim ve ertesi yılın 31 Ocak’ıdır - her biri çeyrek sonundan sonraki ayın sonu. Bildirim BZSt (Bundeszentralamt für Steuern, federal vergi dairesi merkezi) çevrimiçi portalından geçer, ödeme de BZSt’ye yapılır.
OSS ile IOSS arasındaki fark nedir?
OSS (§ 18i / § 18j UStG), AB içi uzaktan satışları ve dijital hizmetleri kapsar. IOSS (§ 18k UStG), üçüncü bir ülkeden AB’ye getirilen, mal değeri 150 EUR’ya kadar olan gönderiler için Import-One-Stop-Shop’tur. IOSS, küçük gönderilerde ithalat KDV’sini (Einfuhrumsatzsteuer) basitleştirir.
Her AB ülkesinde kayıt olmam gerekiyor mu?
Hayır, OSS tam da bunu önler. Kendi ülkende bir kez kayıt olursun - Almanya’da BZSt’de - ve tüm AB B2C cirolarını merkezî olarak bildirirsin. BZSt vergiyi sonra ilgili varış ülkelerine dağıtır.
Hesaplayıcıdaki vergi oranları güncel mi?
Kayıtlı normal ve indirimli oranlar 2026 itibarıyladır ve değişikliklerde güncellenir. AB ülkeleri oranlarını zaman zaman değiştirir - büyük tutarlarda varış ülkesinin güncel oranını ayrıca kontrol et. Hesaplayıcı vergi danışmanlığının yerini tutmaz.
Benzer araçlar
KDV Hesaplayıcı
Net ve brüt fiyatları %19 veya %7 KDV (MwSt) ya da kendi oranınla hesapla. Ücretsiz, doğrudan…
Reverse Charge Doğrulayıcı
Bir AB faturasının Reverse-Charge yöntemini (§ 13b UStG) doğru uygulayıp uygulamadığını kontr…

KDV Değişikliği Sayacı
25.000 euroluk önceki yıl sınırına ya da 100.000 euroluk anlık sınıra ne zaman ulaşacağını he…

Fatura sistemi
Eksiksiz fatura sistemi: teklif, sipariş onayı, irsaliye, fatura, iptal (Storno), alacak deko…

SKR Hesap Eşleştirici
İçerilen SKR03/SKR04 hesaplarını ara ve eşleştirmeleri karşılaştır. Banka CSV içe aktarma yok…

ZUGFeRD XML Gömücü
ZUGFeRD/Factur-X XML’ini mevcut PDF’lere göm (PDF/A-3, EN 16931, Leitweg-ID’li XRechnung 3.0)…
OSS KDV Hesaplayıcı için hazır mısın?
Kurulum yok. Pro planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç