


İçine bir bakış
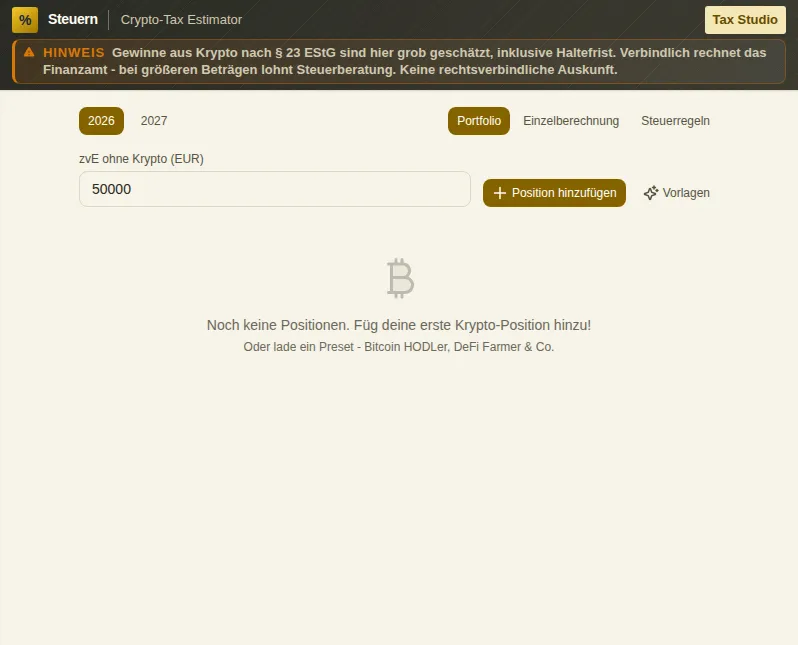
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
Kripto Vergi Tahmincisi neler yapar
Kripto vergisi karmaşık görünür, çünkü birbirinden farklı çok sayıda işlem farklı ele alınır. Satış takastan, airdrop staking gelirinden farklıdır ve süreler de birbirinden ayrılır. Crypto-Tax Estimator bundan sana net bir akış kurar: işlemlerini girersin, araç onları doğru vergi türüne atar ve sonunda neyin vergilendirileceğini tahmin eder.
İşin kalbi, § 23 EStG’ye göre bir yıllık elde tutma süresidir (Haltefrist). 365 günden uzun tuttuğun kripto paraları vergisiz satabilirsin. Portföy takipçisi her pozisyon için vergisiz olmasına ne kadar kaldığını gösteren bir geri sayım verir - çok erken satıp kazancı gereksiz yere vergilendirmeden önce küçük ama çok işe yarar bir karar yardımcısı.
Yıl içindeki satışlarda § 23 Abs. 3 EStG’ye göre (fıkra 3) 1.000 EUR’luk Freigrenze geçerlidir. Toplam özel elden çıkarma kazançların bunun altında kalırsa her şey vergisiz kalır. Aşarsan kazancın tamamı vergiye tabi olur, çünkü bu bir Freigrenze’dir, Freibetrag (vergiden muaf tutar) değil. Estimator, vergiye tabi kazancı kişisel marjinal vergi oranınla hesaplar; böylece soyut bir yüzde yerine gerçekçi bir rakam elde edersin.
Staking, madencilik, airdrop ve lending kendi kurallarını izler ve çoğu kişi tam da bunları karıştırır. Staking gelirleri § 22 Nr. 3 EStG’ye göre diğer gelirlerdir (sonstige Einkünfte), ilk euro’dan itibaren vergiye tabidir ve yılda 256 EUR’luk kendi Freigrenze’si vardır. 10 Mayıs 2022 tarihli BMF yazısına göre staking’de de sonraki satış için yalnızca bir yıllık elde tutma süresi geçerlidir. Airdrop’lar, hesaba geçtiği anda piyasa değeriyle vergilendirilir; madencilik ise Gewerbesteuer’li (belediyeye ödenen işletme vergisi) ticari faaliyet sayılabilir.
Tekli işlem hesaplayıcı hızlı durum için düşünüldü: bir alım, bir satış, yalnızca bu tek kazancın vergiye tabi olup olmadığını bilmek istiyorsun. Portföy modu ise tüm varlığını elde tutma süreleriyle birlikte gözünün önünde tutar. İkisi birlikte, ara sıra tutandan aktif trader’a kadar tipik durumları kapsar.
Her şey korumalı hesaplanır, varlıkların ve kurların senin kontrolünde kalır. Estimator bir tahmindir, bağlayıcı bir vergi hesabı değildir - DeFi yapıları, NFT’ler, yabancı borsalar ya da ticari alım satım sınıflandırmayı değiştirebilir ve içtihat gelişmeye devam eder. Rakamları, vergi beyanına ya da vergi danışmanıyla (Steuerberater) yapacağın görüşmeye sağlam bir yönlendirme olarak götür. Bu vergi danışmanlığı değildir.
Özellikler
Elde tutma süresi geri sayımlı portföy
Her pozisyon için bir yıl sonra vergisiz satışa kaç gün kaldığını görürsün.
Tekli işlem hesaplayıcı
Tek bir alım ve satım için hızlı cevap: vergiye tabi mi değil mi ve kazanç ne kadar.
Götürü oran yerine marjinal vergi oranı
Vergiye tabi kazanç, keyfi bir yüzde değil, kişisel marjinal vergi oranınla hesaplanır.
Staking ve lending
Gelirler, § 22 Nr. 3 EStG’ye göre kendi 256 EUR’luk Freigrenze’siyle diğer gelir olarak ele alınır - ilk euro’dan itibaren vergiye tabi.
Madencilik ve airdrop’lar
Airdrop’lar hesaba geçtiği andaki piyasa değeriyle, madencilik ise olası ticari faaliyet ve Gewerbesteuer uyarısıyla.
1.000 EUR’luk Freigrenze
Estimator, özel elden çıkarma işlemleri için yıllık Freigrenze’yi kontrol eder ve sınırı aşmadan önce uyarır.
Şeffaf hukuki dayanak
Her kural paragrafı ve 10 Mayıs 2022 tarihli BMF yazısını belirtir; böylece sınıflandırmayı takip edebilirsin.
Nasıl çalışır
- 1
Modu seç
Hızlı cevap için tekli işlem hesaplayıcıyı, tüm pozisyonlara genel bakış için portföy takipçisini kullan.
- 2
İşlemleri gir
Alım, satım, takas, staking, madencilik, airdrop ya da lending; tarih, miktar ve kurla birlikte - araç vergi türünü atar.
- 3
Marjinal vergi oranını ayarla
Kişisel marjinal vergi oranını gir; böylece tahmin götürü değil gerçekçi olur.
- 4
Tahmini oku
Vergiye tabi kazançlara, Freigrenze’ye ve tahmini vergiye bak; özel durumları vergi danışmanıyla (Steuerberater) kontrol et.
Kimin işine yarar
Sık sorulan sorular
Kripto kazançlarının vergisi nasıl hesaplanır?
Bir yıl içindeki satıştan doğan kripto kazançları, § 23 EStG’ye göre özel elden çıkarma işlemleridir (private Veräußerungsgeschäfte). Vergiye tabi kazanç diğer gelirine eklenir ve kişisel marjinal vergi oranınla vergilendirilir - sabit bir kripto vergisi yoktur.
Elde tutma süresi geri sayımı nedir?
Portföy takipçisi her pozisyon için bir yıllık elde tutma süresinin (Haltefrist) dolmasına kaç gün kaldığını gösterir. 365 günden sonra satış vergisizdir - geri sayım beklemeye değip değmeyeceğine karar vermene yardım eder.
Staking gelirleri nasıl vergilendirilir?
Staking gelirleri § 22 Nr. 3 EStG’ye göre diğer gelirlerdir (sonstige Einkünfte) ve ilk euro’dan itibaren vergiye tabidir; yılda 256 EUR’luk bir Freigrenze’si (aşılırsa gelirin tamamının vergilendirildiği sınır) vardır. Stake edilen coin’lerin sonraki satışı için 10 Mayıs 2022 tarihli BMF yazısına göre normal bir yıllık elde tutma süresi geçerlidir.
Airdrop’lar vergiye tabi mi?
Airdrop’lar, hesaba geçtiği anda piyasa değeriyle diğer gelir (sonstige Einkünfte) olarak vergilendirilir. Sonraki satış için elde tutma süresi hesaba geçişten itibaren başlar. Kesin değerleme tek tek duruma bağlıdır.
Madencilik ticari faaliyet olabilir mi?
Evet. Madencilik ticari faaliyet sayılabilir; o zaman ayrıca Gewerbesteuer (belediyeye ödenen işletme vergisi) doğar. Özel madencilikte staking’dekine benzer kurallar geçerlidir. Şüphe durumunda sınıflandırmayı bir vergi danışmanıyla (Steuerberater) netleştirmelisin.
Tahmin bağlayıcı mı?
Hayır. Estimator sağlam bir yaklaşık değer verir. DeFi, NFT’ler, yabancı borsalar ya da ticari alım satım sınıflandırmayı değiştirebilir ve içtihat gelişmeye devam eder. Araç bireysel vergi danışmanlığının yerine geçmez.
Benzer araçlar

Crypto FIFO/LIFO
Kripto kazançlarını FIFO ile ya da bir LIFO karşılaştırmasıyla tahmin et. CSV içe aktarma, lo…

Yatırım Vergisi Simülatörü
Sermaye gelirlerini yıllar boyunca simüle et. Vorabpauschale (ön götürü vergi), kısmi muafiye…

Temettü Takipçisi
Temettüleri, faizleri ve sermaye gelirlerini takip et. Sparerpauschbetrag (tasarruf muaf tuta…
Gelir Vergisi Hesaplayıcı
§ 32a EStG’ye göre gelir vergini hesapla. Temel tarife ve birlikte vergilendirme tarifesi, da…
ELSTER Hazırlık Asistanı
ESt, USt, GewSt, KSt ve EÜR için etkileşimli kontrol listesi. Beyanname türüne göre belgeler,…
Kripto Vergi Tahmincisi için hazır mısın?
Kurulum yok. Plus planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç