


İçine bir bakış
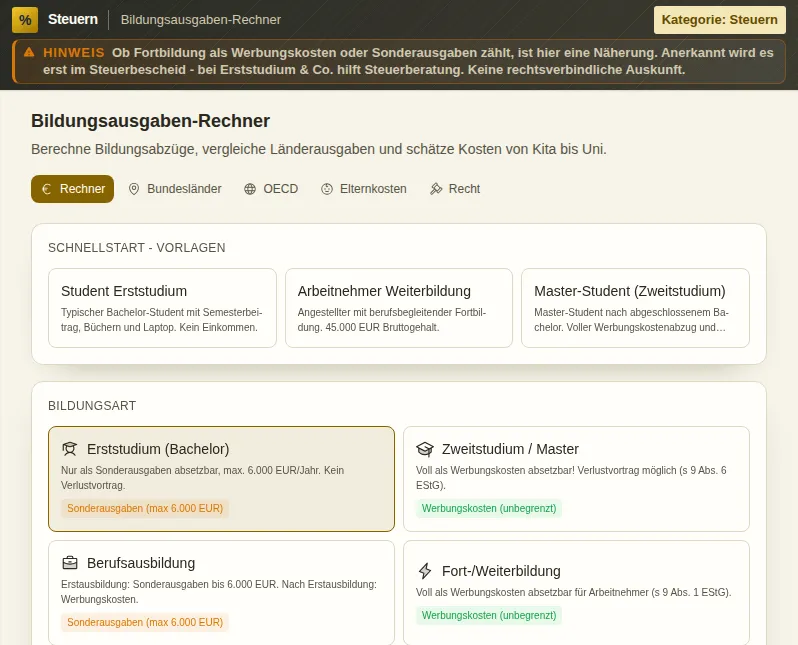
Bu güvenli önizleme, hesaba bağlı eylemler çalıştırmadan aracın ne işe yaradığını gösterir.
Bildungsausgaben-Rechner neler yapar
Eğitim giderlerinde büyük kaldıraç şu soruda: Werbungskosten mi, Sonderausgaben mı? Kılı kırk yarmak gibi geliyor ama binlerce euroyu belirliyor. Werbungskosten sınırsız düşülebilir ve sonraki yıllara zarar olarak devredilebilir - üniversitede hiç ya da çok az gelirin varsa ideal. Sonderausgaben yılda €6.000 ile sınırlı ve aynı yıl gelirinden düşemezsen yanıp gider. Bildungsausgaben-Rechner senin durumunu tam olarak bu ayrıma yerleştirir.
Sınır, birinci ve ikinci eğitim arasından geçiyor. Liseden hemen sonraki ilk üniversite ya da ilk meslek eğitimi, § 10 Abs. 1 Nr. 7 EStG uyarınca yalnızca Sonderausgaben olarak €6.000'ya kadar düşülebilir ve zarar devri kapalıdır. Birçok öğrencinin mahkemede sonuçsuz kaldığı can sıkıcı kural bu. Ama tamamlanmış bir ilk eğitimin olunca her şey tersine döner: yüksek lisans, ikinci üniversite, meslek değiştirme eğitimi ve her türlü mesleki gelişim § 9 EStG uyarınca tamamen Werbungskosten olarak düşülebilir.
Zarar devrinin püf noktası tam da burada. Geliri olmayan bir yüksek lisans öğrencisi olarak Werbungskosten giderlerini - dönem harcı, ders kitapları, dizüstü bilgisayar, okul şehrindeki ikinci ev, ulaşım - yıldan yıla biriktirir ve zarar olarak devredersin. İlk çalışma yıllarında gerçekten kazanmaya başlayınca biriken bu zararı maaşınla mahsup eder, vergiyi toplu halde geri alırsın. Hesaplayıcı bu mekanizmayı vergi jargonunun içinde saklamak yerine görünür kılar.
İş hayatında mesleki gelişim ve ek eğitimde durum en basiti: mesleki nedenli olan her şey, § 9 Abs. 1 EStG uyarınca tamamen düşülebilir Werbungskosten sayılır. Kurs ücretleri, uzmanlık literatürü, kurs yerine gidiş-geliş, konaklama - meslekle bağ olduğu sürece hepsi sayılır. İlk eğitim bittikten sonraki meslek değiştirme eğitimi de bu kategoriye girer ve ilk üniversiteye göre çok daha avantajlı işlem görür.
Vergi tarafının yanı sıra hesaplayıcı, çıplak masrafları görmene de yardım eder: dönem harçları eyalete ve üniversiteye göre değişir, buna kira, geçim ve ders materyalleri eklenir. BAföG azami tutarı ve Kita'dan (kreş veya anaokulu) üniversiteye kadar tipik masraf kalemleri hazır; böylece anne babalar ve öğrenciler yıllar içinde neyin biriktiğini gerçekçi planlayabilir.
Her şey tarayıcında yerel olarak hesaplanır, tek bir rakam bile sunucuya gitmez. Hesaplayıcı vergi danışmanlığının yerine geçmez - senin somut durumunun ilk mi ikinci eğitim mi sayıldığı bazen karmaşık olabilir ve içtihat da gelişmeye devam ediyor. Sonuçları vergi beyanına ya da vergi danışmanıyla (Steuerberater) yapacağın görüşmeye sağlam bir yön gösterici olarak götür.
Fonksiyonlar
Werbungskosten ve Sonderausgaben
Hesaplayıcı giderlerini doğru kategoriye yerleştirir ve bunun üst sınırı ile zarar devrini neden belirlediğini açıklar.
Sonderausgaben üst sınırı: €6.000
§ 10 Abs. 1 Nr. 7 EStG kapsamındaki ilk üniversite ve ilk meslek eğitiminde yılda en fazla €6.000 düşülebilir, zarar devri yoktur - hesaplayıcı buna göre kontrol eder.
Zarar devri görünür
§ 9 Abs. 6 EStG kapsamındaki ikinci üniversitede hesaplayıcı, biriken Werbungskosten giderlerinin sonradan maaşınla nasıl mahsup edilebildiğini gösterir.
Mesleki gelişim ve meslek değiştirme eğitimi
Mesleki nedenli gelişim ve ek eğitim ile tamamlanmış ilk eğitimden sonraki meslek değiştirme eğitimi tamamen düşülebilir Werbungskosten olarak tanımlıdır.
Kita'dan üniversiteye masraf kalemleri
Dönem harcı, kira, ders materyalleri ve yıllar içindeki tipik ebeveyn masrafları - tahmin yerine gerçekçi hesap.
Eyalet karşılaştırması
Dönem harçları ve koşullar eyalete göre değişir - hesaplayıcı farkları somut hale getirir.
Yerel çalışır, veri göndermez
Rakamların tarayıcında kalır. Kayıt yok, aktarım yok, çevrimdışı da çalışır.
Nasıl çalışır
- 1
Eğitim yolunu seç
İlk üniversite, ikinci üniversite ya da yüksek lisans, mesleki gelişim veya meslek değiştirme eğitimi - hesaplayıcı buna göre doğru vergi kategorisini belirler.
- 2
Masraflarını yaz
Dönem harcı, ders kitapları, dizüstü bilgisayar, okul şehrindeki ev ve ulaşım - olabildiğince eksiksiz.
- 3
Sınıflandırmayı ve tasarrufu oku
Hesaplayıcı Werbungskosten mi Sonderausgaben mı olduğunu, zarar devrinin mümkün olup olmadığını ve ne kadar vergi tasarruf ettiğini gösterir.
- 4
Vergi beyanına aktar
Sınıflandırmayı Anlage N'ye ya da Sonderausgaben bölümüne taşı, sınırda kalan durumları vergi danışmanıyla (Steuerberater) kontrol et.
Kimin işine yarar
Sık sorulan sorular
İlk üniversiteyi vergiden düşebilir miyim?
Yalnızca sınırlı. Liseden hemen sonraki ilk üniversite, § 10 Abs. 1 Nr. 7 EStG uyarınca Sonderausgaben sayılır ve yılda €6.000 ile sınırlıdır. Sonraki yıllara zarar devri kapalıdır; bu yüzden üniversitedeyken gelirin yoksa masraflar çoğu zaman boşa gider.
İkinci üniversite vergi açısından neden daha iyi?
Tamamlanmış ilk eğitimden sonra yüksek lisans, ikinci üniversite ve meslek değiştirme eğitimi § 9 EStG uyarınca üst sınır olmadan tamamen Werbungskosten olarak düşülebilir. Asıl önemlisi zarar devredilebilir: masrafları biriktirir, ilk çalışma yıllarında maaşınla mahsup edersin.
Verlustvortrag (zarar devri) nedir?
Bir yıldaki düşülebilir Werbungskosten gelirinden yüksekse vergisel bir zarar doğar. Bu zararı sonraki yıllara devredip o zamanki daha yüksek gelirinle mahsup edebilirsin - böylece eğitim masrafların kaybolmaz.
İş hayatındaki bir mesleki gelişim Werbungskosten sayılır mı?
Evet. Mesleki nedenli gelişim ve ek eğitim, § 9 Abs. 1 EStG uyarınca tamamen Werbungskosten olarak düşülebilir - yaptığın meslekle bağ olduğu sürece kurs ücretleri, uzmanlık literatürü, yol ve konaklama dahil.
Eğitim masrafı olarak neleri gösterebilirim?
Tipik kalemler dönem harçları, ders kitapları ve uzmanlık literatürü, dizüstü bilgisayar, okul şehrindeki ikinci ev ile üniversiteye ve stajlara gidiş-geliş ve seyahat masraflarıdır. Hesaplayıcı yaygın kalemleri listeler, böylece hiçbirini unutmazsın.
Hesaplayıcı vergi danışmanlığının yerine geçiyor mu?
Hayır. Durumunun ilk mi ikinci eğitim mi sayıldığı bazen tartışmalı olabilir ve içtihat değişir. Hesaplayıcı sana sağlam bir yön gösterir, ama bir vergi danışmanının (Steuerberater) bireysel danışmanlığının yerini tutmaz.
Benzer araçlar

Einkommensteuer-Rechner
§ 32a EStG’ye göre gelir vergini hesapla. Temel tarife ve birlikte vergilendirme tarifesi, da…

Brutto-Netto-Rechner
2026/2027 net maaşını hesapla - çalışanlar, serbest çalışanlar, sosyal sigortadan muaf olanla…

BAföG Quick-Check
BAföG hakkını hızlıca kontrol et. İhtiyaç oranı, ebeveyn muaf tutarı, varlık kontrolü, tahmin…

ELSTER-Vorbereitungsassistent
ESt, USt, GewSt, KSt ve EÜR için etkileşimli kontrol listesi. Beyanname türüne göre belgeler,…

Steuersystem 101
Alman vergi sistemi anlaşılır biçimde anlatılıyor: vergi sınıfları, süreler ve tüm önemli ver…
Bildungsausgaben-Rechner için hazır mısın?
Kurulum yok. Plus planından itibaren dahil. Doğrudan tarayıcıda aç.
Şimdi aç