


Rzut oka do środka
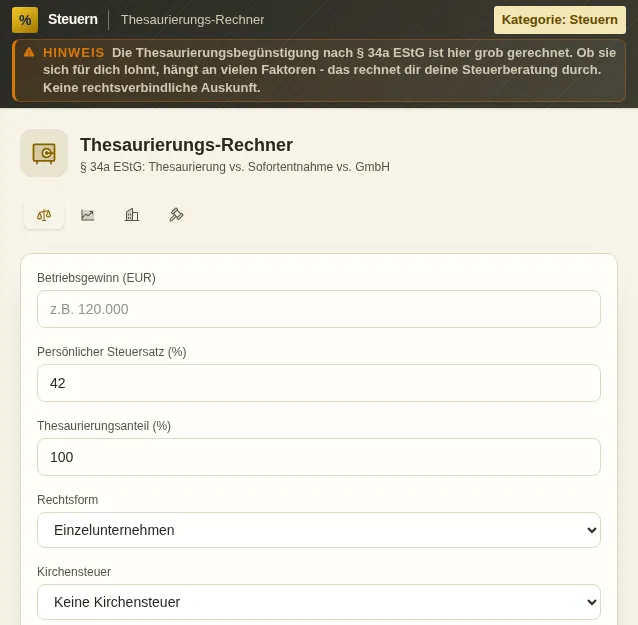
Ten bezpieczny podgląd pokazuje, do czego służy narzędzie, bez wykonywania akcji wymagających konta.
Co potrafi Kalkulator zysków zatrzymanych
Spółki osobowe i jednoosobowi przedsiębiorcy płacą podatek od zysku co do zasady według osobistej stawki podatku dochodowego (Einkommensteuer) - bez względu na to, czy pieniądze zostały wypłacone, czy zostają w firmie. Tu właśnie wchodzi § 34a EStG: kto zostawia zysk w przedsiębiorstwie (Thesaurierung), może na wniosek zapłacić od niego preferencyjną stawkę 28,25% (plus dodatek solidarnościowy, Soli) zamiast nawet 45%. Haczyk pojawia się później - przy wypłacie następuje dopodatkowanie.
Kalkulator robi to porównanie za ciebie. Wpisujesz swój zysk i osobistą stawkę podatku, wybierasz formę prawną i dostajesz trzy scenariusze obok siebie: pełne opodatkowanie od razu przy wypłacie, zatrzymanie zysku według § 34a z preferencyjną stawką oraz, dla kontrastu, GmbH z podatkiem od osób prawnych (Körperschaftsteuer), podatkiem od działalności gospodarczej (Gewerbesteuer) i podatkiem od dochodów z kapitału od dywidendy.
Prawdziwy węzeł to dopodatkowanie według § 34a Abs. 4 EStG (ustęp 4). Preferencyjna stawka nie jest prezentem, tylko kredytem podatkowym: gdy później jednak wypłacisz zatrzymany zysk, trzeba zapłacić 25% (plus Soli). Czy zatrzymanie się opłaca, zależy więc od tego, jak długo pieniądze zostają w firmie i ile tam zarabiają. Kalkulator liczy osobno krótkoterminową korzyść i długoterminowy efekt łączny.
Pojedynczy rok mówi niewiele, dlatego jest symulacja wieloletnia. Rzutuje na nawet 30 lat, jak rozchodzą się natychmiastowa wypłata, zatrzymanie zysku i wariant z GmbH, i pokazuje przebieg jako krzywą. Od razu widać, od jakiego horyzontu czasowego zatrzymanie zysku odrabia dopodatkowanie.
Podatek od działalności gospodarczej (Gewerbesteuer) zależy od stawki mnożnika (Hebesatz) twojej gminy. Kalkulator używa standardowej stawki, którą możesz dopasować do swojej miejscowości, bo między 250% a 500% jest wyraźna różnica. W porównaniu z GmbH podatek od osób prawnych, Soli, Gewerbesteuer i podatek zryczałtowany (Abgeltungsteuer) od dywidendy wchodzą do rachunku osobno i czytelnie.
Osobna sekcja zbiera istotne przepisy - § 34a EStG o uldze, dopodatkowanie, kolejność ujęcia wypłat (Verwendungsreihenfolge) - z odsyłaczami do normy, żeby w razie wątpliwości można było to przeczytać samodzielnie. To nie zastępuje doradztwa podatkowego, ale sprawia, że rachunek jest zrozumiały, a nie jest czarną skrzynką.
Wszystko działa w twojej przeglądarce, a obliczenie podatku dochodowego korzysta z zapisanych stref taryfy. Twoje liczby zostają u ciebie, nie ma rejestracji ani wizyty u doradcy podatkowego (Steuerberater) tylko po to, żeby przeliczyć, czy temat w ogóle ma dla ciebie sens. Przy wiążącej decyzji i tak zasięgnij fachowej porady - kalkulator to przygotowanie, nie ostatnie słowo.
Funkcje
Trzy scenariusze obok siebie
Natychmiastowa wypłata, zatrzymanie zysku według § 34a i porównanie z GmbH w jednym widoku, każde z efektywnym obciążeniem podatkowym.
Preferencyjna stawka 28,25%
Liczy ulgę na zatrzymany zysk ze stawką z § 34a EStG wraz z Soli.
Dopodatkowanie wliczone
25% dopodatkowania według § 34a Abs. 4 (ustęp 4) przy późniejszej wypłacie jest częścią rachunku, a nie złą niespodzianką na koniec.
Symulacja wieloletnia
Projekcja na nawet 30 lat jako krzywa - widać, od kiedy zatrzymanie zysku opłaca się bardziej niż natychmiastowa wypłata.
Regulowana stawka mnożnika
Wpisz stawkę mnożnika (Hebesatz) podatku od działalności gospodarczej swojej gminy zamiast liczyć ze standardową, która do ciebie nie pasuje.
Wybór formy prawnej
Jednoosobowa działalność, OHG albo KG - logika obliczeń dopasowuje się do formy prawnej spółki osobowej.
Przepisy do przeczytania
Osobna sekcja prawna podsumowuje § 34a EStG, dopodatkowanie i kolejność ujęcia wypłat wraz ze źródłami.
Działa w przeglądarce
Twoje liczby zostają na twoim urządzeniu. Bez rejestracji i bez wizyty u doradcy podatkowego tylko po to, żeby coś przeliczyć.
Jak to działa
- 1
Wpisz zysk i stawkę podatku
Wpisz zysk do opodatkowania i swoją osobistą krańcową stawkę podatku. Podatek dochodowy jest wyliczany ze stref taryfy.
- 2
Ustaw formę prawną i stawkę mnożnika
Wybierz jednoosobową działalność, OHG albo KG i dopasuj stawkę mnożnika podatku od działalności gospodarczej do swojej gminy.
- 3
Porównaj scenariusze
Natychmiastowa wypłata, zatrzymanie zysku i GmbH stoją obok siebie. Odczytaj efektywne obciążenie podatkowe i pozostały majątek firmy.
- 4
Przejdź przez horyzont czasowy
Otwórz symulację wieloletnią i zobacz, w którym roku zatrzymanie zysku odrabia późniejsze dopodatkowanie.
Dla kogo
Częste pytania
Czym jest ulga na zatrzymany zysk według § 34a EStG?
Pozwala spółkom osobowym i jednoosobowym przedsiębiorcom opodatkować zysk pozostawiony w firmie na wniosek stawką 28,25% plus Soli zamiast pełną osobistą stawką podatku dochodowego do 45%. Przy późniejszej wypłacie następuje dopodatkowanie według § 34a Abs. 4 EStG (ustęp 4).
Kiedy zatrzymanie zysku się opłaca?
Z grubsza wtedy, gdy twoja osobista stawka podatku jest wysoka, a zysk długo zostaje w firmie i tam pracuje. Ponieważ przy wypłacie trzeba zapłacić 25% dopodatkowania, kredyt podatkowy opłaca się dopiero z czasem. Symulacja wieloletnia pokazuje ci próg opłacalności (break-even).
Czy kalkulator uwzględnia dopodatkowanie?
Tak. 25% dopodatkowania według § 34a Abs. 4 EStG (ustęp 4) plus Soli to część całego rachunku. Widzisz zarówno krótkoterminową korzyść w roku zatrzymania zysku, jak i długoterminowy efekt po późniejszej wypłacie.
Dlaczego GmbH jest w porównaniu?
Bo spółka kapitałowa to klasyczna alternatywa dla zatrzymania zysku. Kalkulator zestawia podatek od osób prawnych, podatek od działalności gospodarczej i podatek zryczałtowany od dywidendy, żeby było widać, czy GmbH byłaby przy twoich liczbach tańsza.
Czy kalkulator zastępuje doradcę podatkowego?
Nie. To pomoc w liczeniu, a nie doradztwo podatkowe. Pokazuje rząd wielkości i czyni decyzję bardziej namacalną, ale wiążące ukształtowanie sprawy należy do fachowców. Użyj wyniku jako przygotowania do takiej rozmowy.
Czy mogę wpisać stawkę mnożnika mojej gminy?
Tak. Stawkę mnożnika (Hebesatz) podatku od działalności gospodarczej można dowolnie ustawić. To ważne, bo zależnie od miejscowości wynosi mniej więcej od 250% do ponad 500% i wyraźnie przesuwa całkowite obciążenie.
Podobne narzędzia

Kalkulator podatku od działalności gospodarczej
Oblicz podatek od działalności gospodarczej (Gewerbesteuer) dla wszystkich form prawnych (jed…
Kalkulator podatku dochodowego
Oblicz swój podatek dochodowy (Einkommensteuer) według § 32a EStG. Taryfa podstawowa i łączna…
Sprawdzanie statusu Kleinunternehmer
Sprawdź, czy nadal możesz korzystać z Kleinunternehmerregelung (zwolnienia dla drobnych przed…
Śledzenie odliczeń VAT
Rejestruj VAT naliczony i należny, oblicz Zahllast (kwotę do zapłaty) na miesiąc/kwartał. Kon…
Demistyfikator doradcy podatkowego
Zrozum rachunek swojego doradcy podatkowego według StBVV (taryfy wynagrodzeń doradców podatko…
Chcesz zacząć z Kalkulator zysków zatrzymanych?
Bez instalacji. W cenie od Plus. Otwórz prosto w przeglądarce.
Otwórz teraz