


Un coup d'œil à l'intérieur
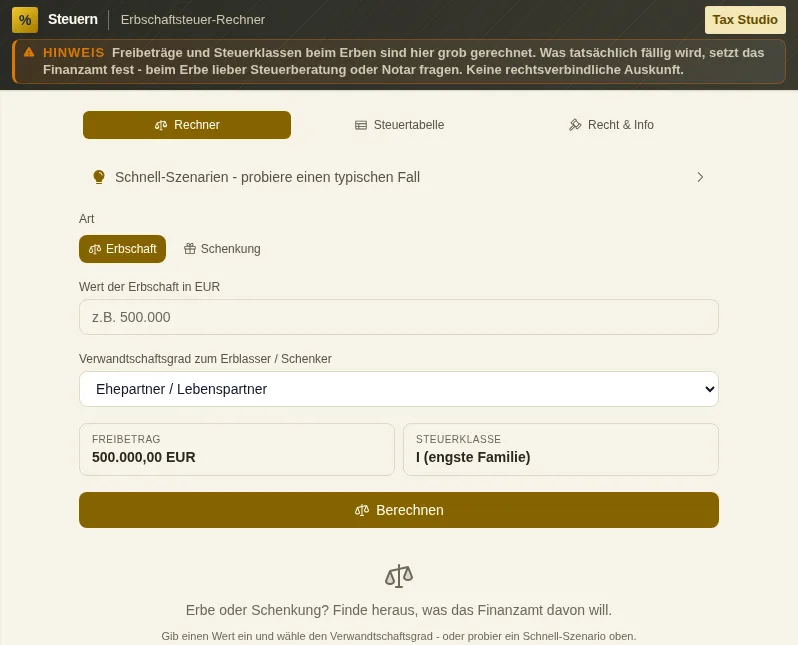
Cet aperçu sécurisé montre à quoi sert l'outil, sans exécuter d'actions liées à un compte.
Ce que sait faire Erbschaftsteuer-Rechner - Calculateur de l'impôt sur les successions
L’impôt allemand sur les successions suit une logique claire que presque personne n’a en tête : plus tu es proche par la parenté de la personne décédée ou de celle qui te donne, plus ton montant exonéré est élevé et plus ton taux est bas. L’Erbschaftsteuer-Rechner traduit cette logique de parenté en chiffres concrets, pour que tu saches si un impôt est dû et, si oui, combien.
Tout commence par le montant exonéré (Freibetrag) du § 16 ErbStG (loi allemande sur l’impôt sur les successions et donations). Les conjoints et partenaires enregistrés ont 500 000 € exonérés, les enfants et beaux-enfants 400 000 €, les petits-enfants dont les parents sont déjà décédés aussi 400 000 €, les autres petits-enfants 200 000 € et les arrière-petits-enfants 100 000 €. Parents et grands-parents ont 100 000 € en cas de succession. Pour les parents plus éloignés et les personnes sans lien de parenté - frères et sœurs, neveux et nièces, gendres et brus, mais aussi amis - ce n’est que 20 000 €. Seule la part qui dépasse le montant exonéré est imposée.
La classe d’imposition dépend elle aussi du degré de parenté, selon le § 15 ErbStG. La classe I comprend la famille la plus proche, la classe II d’autres parents comme les frères et sœurs, gendres et brus, la classe III toutes les autres personnes. Avec le montant exonéré, cette classe décide du taux, qui va de 7 % à 50 %. Le calculateur range ton cas automatiquement dans la bonne classe.
Un point important et souvent surprenant : le barème de l’impôt sur les successions selon le § 19 ErbStG n’est pas marginal comme celui de l’impôt sur le revenu. Le taux qui s’applique vise l’ensemble de l’acquisition imposable, pas seulement la part au-dessus d’un palier. C’est pourquoi un euro de plus à la limite entre deux paliers peut provoquer un saut bien visible. C’est justement pour cela qu’existe la compensation de rigueur (Härteausgleich), qui amortit ce saut : le calculateur l’intègre dans le calcul.
Pour les donations, le même cadre s’applique, avec un ajout décisif : les montants exonérés te reviennent tous les dix ans. Qui transmet son patrimoine tôt et par étapes peut utiliser plusieurs fois les montants exonérés et économiser ainsi beaucoup d’impôt au fil des ans. Le calculateur montre en quoi une succession et une donation échelonnée diffèrent.
Outre les montants exonérés, il existe d’autres exonérations, par exemple pour le logement familial occupé par le propriétaire (Familienheim) et le mobilier, ainsi que des montants exonérés spéciaux pour la prévoyance (Versorgungsfreibeträge). Le calculateur cite ces cas et les paragraphes correspondants à titre d’orientation. Le calcul se fait de façon protégée et ne remplace pas un conseil fiscal : l’évaluation des biens immobiliers et du patrimoine professionnel, les dettes de la succession et les montages sont complexes. Prends le résultat comme un ordre de grandeur solide, pas comme une fixation définitive de l’impôt.
Fonctions
Montants exonérés selon la parenté
De 500 000 € pour les conjoints, en passant par 400 000 € pour les enfants, jusqu’à 20 000 € pour les personnes sans lien de parenté, selon le § 16 ErbStG.
Classe d’imposition automatique
Le calculateur range ton cas dans la classe I, II ou III selon le § 15 ErbStG et applique le bon barème.
Barème de 7 % à 50 %
Le taux progressif du § 19 ErbStG s’applique à l’ensemble de l’acquisition imposable, pas de façon marginale.
Compensation de rigueur
À la limite entre deux paliers, la compensation (Härteausgleich) amortit le saut d’impôt, sinon brutal.
Succession et donation
Le même cadre pour les deux cas, y compris le rythme de dix ans des montants exonérés pour les donations.
Exonérations à titre d’indication
Logement familial, mobilier et montants exonérés pour la prévoyance sont cités avec leurs paragraphes à titre d’orientation.
Bases légales et scénarios
Des scénarios prêts à l’emploi et des renvois aux § rendent le résultat compréhensible au lieu d’une boîte noire.
Comment ça marche
- 1
Choisir le degré de parenté
Conjoint, enfant, petit-enfant, frère ou sœur, autre : le calculateur règle alors le montant exonéré et la classe d’imposition.
- 2
Saisir la valeur de l’acquisition
Saisis la valeur de la succession ou de la donation. Le calculateur déduit le montant exonéré.
- 3
Succession ou donation
Choisis le cas : pour les donations, le calculateur montre l’avantage du rythme de dix ans des montants exonérés.
- 4
Lire l’impôt et les bases
Regarde l’acquisition imposable, le taux, la compensation de rigueur et les paragraphes cités.
Pour qui
Questions fréquentes
Quel est le montant exonéré pour l’impôt sur les successions ?
Le montant exonéré (Freibetrag) du § 16 ErbStG dépend du degré de parenté : conjoints 500 000 €, enfants 400 000 €, petits-enfants 200 000 € (ou 400 000 € si leurs parents sont décédés), arrière-petits-enfants 100 000 €, parents en cas de succession 100 000 € et parents plus éloignés ainsi que personnes sans lien de parenté 20 000 €. Seule la part au-dessus du montant exonéré est imposée.
Qu’est-ce qui détermine ma classe d’imposition ?
Selon le § 15 ErbStG, la classe d’imposition dépend uniquement du degré de parenté. La classe I est la famille la plus proche, la classe II comprend d’autres parents comme les frères et sœurs, gendres et brus, la classe III toutes les autres personnes. La classe décide du montant exonéré et du taux.
Le taux est-il marginal comme pour l’impôt sur le revenu ?
Non. Contrairement à l’impôt sur le revenu, le taux de l’impôt sur les successions selon le § 19 ErbStG s’applique à l’ensemble de l’acquisition imposable, pas seulement à la part au-dessus d’un palier. Un euro de plus à la limite d’un palier peut donc provoquer un saut net, que la compensation de rigueur (Härteausgleich) amortit.
Puis-je économiser de l’impôt avec des donations ?
Souvent oui. Pour les donations, les montants exonérés te reviennent tous les dix ans. Qui transmet son patrimoine tôt et par étapes peut utiliser plusieurs fois les montants exonérés et économiser ainsi beaucoup d’impôt au fil des ans. Le calculateur rend cette différence visible. Pour le montage concret, fais appel à un conseiller fiscal (Steuerberater).
Le logement familial hérité est-il exonéré d’impôt ?
Il existe une exonération pour le logement familial occupé par le propriétaire (Familienheim) à certaines conditions, par exemple s’il est occupé par le conjoint ou les enfants. Le calculateur cite cette exonération et d’autres, comme le mobilier, à titre d’orientation. Qu’elles s’appliquent dans ton cas dépend de détails que tu devrais clarifier avec un conseiller fiscal (Steuerberater).
Le résultat est-il une fixation contraignante de l’impôt ?
Non. Le calculateur donne un ordre de grandeur solide. L’évaluation des biens immobiliers et du patrimoine professionnel, les dettes de la succession et les montages sont complexes et peuvent déplacer le résultat. L’outil ne remplace pas un conseil fiscal.
Outils similaires

Einkommensteuer-Rechner
Calcule ton Einkommensteuer (impôt sur le revenu) selon le § 32a EStG. Grundtarif et Splittin…

Vermögensübersicht - Vue d’ensemble du patrimoine
Suis ton patrimoine dans le temps. Actifs, passifs, patrimoine net, avec graphiques d'évoluti…

Nachlassgericht-Guide - Guide du tribunal des successions
Erbschein-Check (certificat d'héritier), ordre successoral légal avec parts d'héritage, frais…

Erbausschlagung-Timer - Minuteur pour la renonciation à la succession
Erbausschlagung (renonciation à la succession) selon BGB 1944 : minuteur du délai, aide à la…

Todesfall-Sofort-Checkliste - Liste des démarches à faire tout de suite après un décès
Pas à pas à travers un décès. Acte de décès, obsèques, Erbschein (certificat d'héritier), ren…
Prêt pour Erbschaftsteuer-Rechner - Calculateur de l'impôt sur les successions ?
Sans installation. Inclus à partir de Plus. S’ouvre directement dans le navigateur.
Ouvrir maintenant